
L’essentiel en 30 secondes
| Critère | Linxea Spirit 2 |
|---|---|
| Note globale | 9,1 / 10 |
| Assureur | Crédit Agricole Spirica |
| Frais sur versement | 0 % |
| Frais de gestion UC | 0,50 % / an |
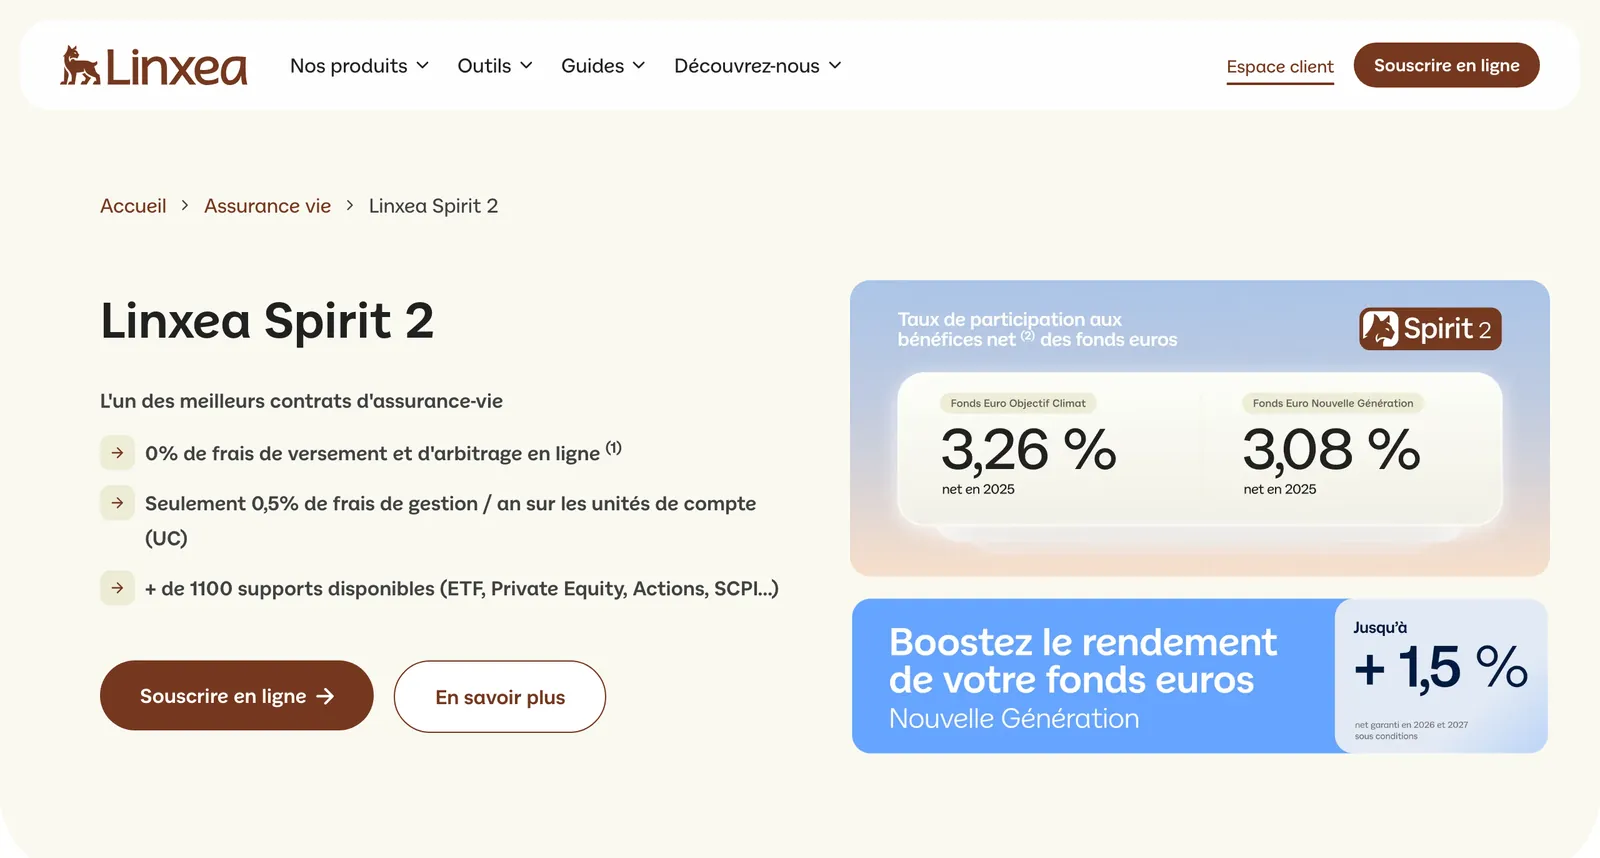
| Fonds euros 2025 | 3,08 % net (Nouvelle Génération, accessible à 100 %) ; 3,26 % (Objectif Climat, par versement) |
| Supports disponibles | 1 159 unités de compte, dont 207 ETF, 407 actions en direct et plus de 30 supports immobiliers (34, dont 15 SCPI) |
| Gestion pilotée | Yomoni (4 profils en ETF, 1,20 % par an) ou OTEA Capital (5 profils, 0,70 % par an), hors frais des supports ; cumulable avec la gestion libre |
| Versement minimum | 500 € à l’ouverture, 100 € ensuite |
| Offres en cours | 200 € offerts aux nouveaux clients dès 5 000 € versés (code WELCOME200), jusqu’au 11 novembre 2026 ; fonds euros bonifié de +1,80 % en 2027 et 2028 dès 100 000 € en gestion libre, jusqu’au 31 janvier 2027 |
| Idéal pour | Épargnant autonome, SCPI, diversification |
Linxea Spirit 2, c’est quoi ?
Linxea est un courtier en ligne spécialisé dans l’assurance vie depuis 2001. Ce n’est pas un assureur : Linxea négocie des contrats auprès de grands assureurs (Spirica, Suravenir, Generali, Apicil) et les distribue à des tarifs ultra-compétitifs grâce à l’absence de réseau physique.
Ce contrat ne dit pas tout du courtier qui le distribue. Son ancienneté, ses actionnaires, la qualité de son service client et l’avis de ses clients sont réunis dans notre avis sur Linxea.
Spirit 2 est leur contrat phare, assuré par Crédit Agricole Spirica (filiale de Crédit Agricole Assurances). C’est une référence du marché pour les épargnants qui veulent des frais bas et un très large choix, en particulier sur l’immobilier (SCPI) et les ETF. Vous pouvez ouvrir un contrat Linxea Spirit 2 en ligne en quelques minutes.
Linxea propose plusieurs contrats (Spirit 2, Avenir 2+, Vie, Zen). Spirit 2 est le plus complet et le moins cher sur les unités de compte. Avenir 2+ (assuré par Suravenir) est accessible dès 100 € et propose deux fonds euros, mais ses frais de gestion UC sont à 0,60 % ; son fonds euros de référence, Opportunités 2, a servi 3,00 % en 2025 avec un capital garanti à 97 %, et Rendement 2 2,10 % avec 30 % d’unités de compte au minimum.
Tous les frais détaillés (vérifiés le 5 octobre 2026)
- Frais sur versement : 0 %, chaque euro versé est investi
- Frais de gestion UC : 0,50 % / an, parmi les plus bas du marché
- Frais de gestion fonds euros : 2 % / an maximum (Nouvelle Génération comme Objectif Climat), déjà déduits du rendement annoncé
- Frais d’arbitrage en ligne : 0 €
- Frais sur SCPI : 0,50 % / an (identique aux UC classiques), plus les frais d’entrée propres à chaque SCPI (5,50 % sur Épargne Foncière, 8,60 % sur Activimmo, par exemple) et une pénalité de 3 % en cas de sortie dans les 3 ans suivant l’investissement
- Frais de transaction ETF : 0,06 % par opération, taux appliqué depuis le 18 mai 2026 (annexe ETF de Spirica ; les conditions générales de juillet 2025 et le tableau de frais d’avril 2026 prévoient un plafond contractuel de 0,10 %) ; 0,10 % sur les ETC
- Frais de transaction actions en direct : 0,06 % par opération, taux appliqué depuis le 4 juin 2026 (plafond contractuel de 0,60 %), majorés des taxes locales selon la place de cotation, avec 1 000 € minimum par ligne
- Gestion pilotée : +0,70 % / an avec Yomoni (plus 0,10 % sur chaque achat ou vente d’ETF), +0,20 % / an avec OTEA Capital, en plus des 0,50 % du contrat
- Fonds non cotés : pénalité de 5 % en cas de sortie dans les 5 ans sur les FCPR Ardian et Isatis ; le contrat autorise jusqu’à 10 % de frais de sortie sur tous les fonds non cotés (20 % en circonstances exceptionnelles)
- Options d’arbitrage automatique : gratuites
- Frais de rachat (retrait) : 0 €, 500 € minimum par rachat partiel
- Versement minimum : 500 € à l’ouverture, 100 € ensuite (100 € par mois en versements programmés)
0,50 % de frais de gestion UC : le niveau des meilleurs contrats en ligne, partagé avec ses jumeaux Spirica et Lucya Cardif
Linxea Avenir 2+, Linxea Vie et la plupart des contrats en ligne prélèvent 0,60 %, Fortuneo Vie et BoursoVie 0,75 %, une banque traditionnelle jusqu’à 1 % par an sur le même encours.
À retenir : sur 20 ans avec un portefeuille moyen de 80 000 €, la différence avec un contrat à 0,80 % représente près de 5 000 € de frais, avant même le rendement perdu sur ces sommes.
Source conditions générales et tableaux de frais des contrats, relevés le 28 septembre 2026 ; Lucya et BoursoBank : grilles officielles, septembre 2026.Lecture frais annuels prélevés sur l’encours en unités de compte ; longueur des barres proportionnelle au taux (haut de fourchette pour la banque traditionnelle). Les frais par achat ou vente d’ETF s’y ajoutent : 0,06 % sur Spirit 2 et Liberté Vie, 0,10 % chez Suravenir, 0 % sur Linxea Vie.
0,50 % de frais de gestion UC, c’est parmi les plus bas du marché (seul Lucya CNP descend à 0,30 %). Sur un portefeuille de 100 000 € en UC, vous économisez 300 à 500 € par an par rapport à un contrat classique à 0,80-1,00 %.
Le fonds euros Nouvelle Génération
Le fonds euros Nouvelle Génération de Spirica est l’un des plus performants du marché. Contrairement aux fonds euros classiques investis principalement en obligations, il s’appuie sur une poche de diversification plus large, en contrepartie d’une garantie du capital ramenée à 98 % par an (garantie nette des 2 % de frais de gestion). Spirit 2 propose aussi un second fonds euros, Objectif Climat (article 9 SFDR), qui a servi 3,26 % en 2025, avec la même garantie, mais qui ne s’alimente que par versement, pas par arbitrage.
| Année | Rendement net | Moyenne marché |
|---|---|---|
| 2023 | 3,13 % | 2,60 % |
| 2024 | 3,13 % | 2,60 % |
| 2025 | 3,08 % | 2,60 % |
Moyenne du marché : taux moyen publié par France Assureurs, net de frais de gestion. Particularité importante : Linxea Spirit 2 permet d’investir jusqu’à 100 % sur le fonds euros, sans contrainte de part minimum en UC (dans la limite de 5 millions d’euros). Beaucoup de contrats réservent au contraire leur meilleur fonds euros aux versements comportant une part d’UC.
Nouvelle Génération à 3,08 % : au-dessus des fonds de Generali et de Suravenir, sous ceux de La France Mutualiste et de Swiss Life
Rendements 2025 des fonds euros accessibles dans les contrats en ligne comparés sur cette page, nets de frais de gestion, hors bonus.
À retenir : Nouvelle Génération n’est pas le fonds euros le mieux rémunéré de 2025, mais il réunit un taux supérieur de 0,48 point à la moyenne, un accès à 100 % par versement comme par arbitrage et, dans Spirit 2, plus de 1 100 unités de compte autour de lui.
Source taux 2025 publiés par les assureurs et les distributeurs, relevés le 28 septembre 2026 ; moyenne France Assureurs.Lecture longueur des barres proportionnelle au taux servi ; garanties annuelles : 98 % pour les deux fonds de Spirica, 97 % pour Opportunités 2, accessible par versement seulement ; Netissima n’est garanti accessible à 100 % que jusqu’au 31 décembre 2026 ; chez Fortuneo Vie, Opportunités 2 a servi de 3,00 à 4,50 % selon la part d’unités de compte.
pour les dossiers reçus complets du 14 octobre 2026 au 31 janvier 2027, Spirica bonifie de +1,80 % net le rendement 2027 et 2028 du fonds euros Nouvelle Génération, pour tout versement initial ou libre d’au moins 100 000 € en gestion libre, sans part d’unités de compte imposée. Sont exclus les versements programmés, les transferts Pacte et les versements qui suivent de moins de six mois un rachat sur un contrat Spirica ; l’offre s’arrête quand l’enveloppe accordée par l’assureur est atteinte. Le bonus est servi au 31 décembre de chaque année, au prorata temporis, sur la part encore investie : un rachat total avant cette date le fait perdre pour l’année. Il remplace l’offre précédente (+1,50 % en 2026 et 2027 avec 30 % d’unités de compte). Seule la part du versement placée sur le fonds euros est bonifiée.
Les supports d’investissement
1 159 unités de compte : plus de 30 supports immobiliers à 100 % des loyers, 207 ETF et 407 actions en direct
L’un des plus larges choix immobiliers du marché et, depuis l’ajout de 129 trackers le 15 juillet 2026, l’un des catalogues d’ETF les plus fournis.
Par famille de supports
À retenir : 100 % des loyers SCPI sont reversés : une SCPI à 5 % vous rapporte 5 % ici, contre 4,25 % dans un contrat qui n’en reverse que 85 %.
Source annexe financière de Spirica du 23 septembre 2026, supports classés par nature juridique, relevée le 28 septembre 2026.Lecture les 34 supports immobiliers comptent 15 SCPI, 13 SCI et sociétés civiles et 6 OPCI ; les 13 fonds non cotés, 7 fonds de private equity et 6 fonds de dette privée ou d’infrastructures ; les ETF sont éligibles aux versements programmés (annexe ETF de Spirica du 18 mai 2026).
SCPI : le point fort absolu
Avec plus de 30 supports immobiliers (34 dans l’annexe financière : 15 SCPI, 13 SCI et sociétés civiles, 6 OPCI), Linxea Spirit 2 offre l’un des plus larges choix immobiliers de l’assurance vie. Linxea en affiche davantage sur son site, mais certains n’apparaissent plus dans la liste contractuelle de Spirica. Le vrai avantage est ailleurs : 100 % des loyers sont reversés à l’épargnant, quand beaucoup de contrats n’en reversent que 85 à 90 %. Trois contraintes à connaître : l’investissement en SCPI est limité à 50 % de chaque versement, chaque SCPI prélève ses propres frais d’entrée (5,50 % sur Épargne Foncière, 8,60 % sur Activimmo, par exemple), et une pénalité de 3 % s’applique en cas de sortie dans les 3 ans.
Concrètement, une SCPI à 5 % de rendement vous rapporte 5 % chez Linxea Spirit 2, contre 4,25 % chez un contrat qui ne reverse que 85 %. Sur 100 000 € investis en SCPI, c’est 750 € de différence par an.
Pour l’immobilier, Spirit 2 et Life Epargne combinent le plus large choix et 100 % des loyers sans blocage de 4 ans
Les contrats en ligne qui proposent le plus de supports immobiliers, avec ce qu’ils reversent des loyers et ce qui limite la sortie.
| Contrat (assureur) | Immobilier non coté (dont SCPI) | Loyers reversés | Conditions |
|---|---|---|---|
| Linxea Spirit 2 Spirica | 34 (15) | 100 % | 3 % de pénalité avant 3 ans |
| Life Epargne Spirica | 35 (14) | 100 % | 3 % de pénalité avant 3 ans |
| Meilleurtaux Liberté Vie Spirica | 32 (15) | non précisé | 3 % de pénalité avant 3 ans |
| Linxea Zen Apicil | 30 (17) | 100 % | sortie bloquée 4 ans, fermé après 80 ans |
| Linxea Avenir 2+ Suravenir | 25 (12) | 85 % | aucune pénalité, achat à 97,5 % du prix |
| Linxea Vie Generali | 18 (5) | 90 % | sortie bloquée 4 ans, ±2 % à l’achat et à la revente |
À retenir : Linxea Zen propose un peu plus de SCPI (17), mais bloque la sortie 4 ans ; chez Spirica, vous pouvez sortir à tout moment, au prix d’une pénalité de 3 % les trois premières années.
Source annexes financières, listes des supports et avenants immobiliers des assureurs, relevés le 28 septembre 2026 ; Avenir 2+ : comparateur Linxea, faute de liste contractuelle à jour.Lecture immobilier non coté = SCPI, SCI et sociétés civiles, OPCI ; le blocage de 4 ans vise les rachats et les arbitrages sortants des supports concernés ; chaque SCPI prélève en outre ses propres frais d’entrée ; Linxea Zen : SCPI et SCI fermées aux versements et aux arbitrages après 80 ans ; Avenir 2+ : parts achetées à 97,5 % du prix de souscription ; Linxea Vie : achat et revente à ±2 % de la valeur de réalisation.
ETF : 207 trackers pour une gestion passive
Les grands classiques sont présents : MSCI World, S&P 500, Euro Stoxx 600, Nasdaq, marchés émergents. Avec 207 ETF et 2 ETC sur l’or dans l’annexe financière du 23 septembre 2026, après l’ajout de 129 trackers le 15 juillet 2026 (dont le MSCI ACWI), c’est l’un des catalogues les plus larges du marché pour construire une allocation monde diversifiée. Chaque achat ou vente d’ETF coûte 0,06 % depuis le 18 mai 2026 (taux appliqué, sous un plafond contractuel de 0,10 %).
Bonne nouvelle pour investir chaque mois : l’annexe ETF de Spirica du 18 mai 2026 rend les ETF éligibles aux versements programmés, à l’investissement progressif et au rééquilibrage automatique, alors que les conditions générales de juillet 2025 les en excluaient. Ils restent exclus de la sécurisation des plus-values et des rachats programmés.
207 ETF, 0,06 % par ordre et 0,50 % par an : Spirit 2 et Liberté Vie offrent le plus large choix au meilleur coût de long terme
Nombre d’ETF, frais à chaque achat ou vente et frais annuels du contrat sur les ETF, pour les contrats en ligne les mieux fournis.
| Contrat | ETF | Par achat ou vente | Frais annuels |
|---|---|---|---|
| Linxea Spirit 2 | 207 | 0,06 % | 0,50 % |
| Meilleurtaux Liberté Vie | 207 | 0,06 % | 0,50 % |
| Life Epargne | 204 | 0,10 %* | 0,50 % |
| Linxea Vie | 149 | 0 % | 0,60 % |
| Linxea Avenir 2+ | 120 environ | 0,10 % | 0,60 % |
| Digital Vie Prime | 87 | 0,10 % | 0,60 % |
| Altaprofits Vie | 86 | 0 % | 0,60 % |
| Lucya Cardif | 79 | 0,10 % | 0,50 % |
À retenir : si vous gardez vos ETF plus d’un an, 0,06 % payés à l’achat pèsent moins que 0,10 point de frais annuels en plus : Spirit 2 revient moins cher que Linxea Vie, et qu’Altaprofits Vie sous 300 000 € d’encours, malgré leurs ordres gratuits.
Source annexes financières, listes des supports et annexes ETF des contrats, relevées le 28 septembre 2026 ; Avenir 2+ : comparateur Linxea ; Lucya Cardif : liste de février 2026.Lecture les frais propres de chaque ETF, indiqués dans son document d’informations clés, s’ajoutent dans tous les contrats ; Altaprofits Vie descend à 0,45 % par an dès 300 000 € d’encours. * 0,06 % selon un avenant de mai 2026 qui n’est plus en ligne : à confirmer.
Titres vifs : 407 actions en direct
Particularité rare en assurance vie : vous pouvez investir directement dans 407 actions (grandes valeurs françaises, européennes et américaines). Depuis le 4 juin 2026, chaque ordre coûte 0,06 % (contre 0,60 % auparavant), majoré des taxes locales selon la place de cotation (taxe sur les transactions financières sur les grandes valeurs françaises, par exemple), avec 1 000 € minimum par ligne (annexe Actions Spirica du 21 septembre 2026). Idéal pour les stock-pickers dans une enveloppe fiscale avantageuse.
Private equity & fonds datés
L’annexe financière compte 13 fonds non cotés : 7 fonds de private equity (EdR Private Equity Opportunities, Ardian Multi Stratégies, Eurazeo Private Value Europe 3, Isatis Capital Vie & Retraite, NextStage Croissance, ODDO BHF Global Private Equity, APEO) et 6 fonds de dette privée ou d’infrastructures. C’est un accès rare à des classes d’actifs habituellement réservées aux investisseurs institutionnels, avec des règles strictes : gestion libre uniquement, 1 000 € minimum par fonds (Ardian, Isatis), 1 000 000 € au plus tous fonds non cotés confondus, souscription dans la limite des enveloppes, et 5 % de pénalité en cas de sortie dans les 5 ans (Ardian n’accepte ni rachat partiel ni arbitrage sortant). Linxea propose aussi des fonds obligataires datés.
Gestion pilotée : Yomoni ou OTEA Capital
Vous ne voulez pas choisir vos supports ? Spirit 2 vous permet de confier tout ou partie de votre épargne à un gérant, selon le profil de risque choisi, et de garder une poche en gestion libre à côté (gestion mixte). Linxea propose deux gestionnaires :
- Yomoni : 4 profils (Défensif, Équilibré, Tonique, Offensif) investis en ETF et fonds indiciels ; +0,70 % par an sur les unités de compte, soit 1,20 % avec les frais du contrat, plus 0,10 % sur chaque achat ou vente d’ETF décidé par le gérant.
- OTEA Capital, société du même groupe que Linxea : 5 profils (Défensif, Équilibré, Équilibré responsable, Dynamique, Agressif) en fonds gérés activement ; +0,20 % par an, soit 0,70 %, auxquels s’ajoutent les frais des fonds, de 1,72 à 2,13 % par an en moyenne selon le profil.
Le ticket d’entrée est de 500 € par profil selon Linxea et l’avenant de gestion pilotée de Spirica (juillet 2025) ; les conditions générales de la même date demandent 1 000 € pour un arbitrage vers un profil sur lequel vous n’êtes pas encore investi. Les versements programmés sont possibles dès 100 € par mois sur un profil (avenant de juillet 2025). Vous pouvez revenir en gestion libre à tout moment, sans frais.
Yomoni l’emporte sur les profils offensifs, OTEA sur le profil équilibré et dans la baisse de 2022
Performances des neuf profils publiées par Linxea, nettes des frais du contrat et du mandat : l’année 2025, l’année de baisse 2022 et la moyenne annuelle sur cinq ans.
| Profil | 2025 | 2022 | 5 ans, par an | Frais des supports |
|---|---|---|---|---|
| Yomoni Défensif SRI 2, environ 60 % de fonds euros | +3,64 % | −5,88 % | +2,80 % | 0,00 %** |
| Yomoni Équilibré SRI 2 à 3, environ 80 % d’unités de compte | +4,30 % | −14,01 % | +2,83 % | 0,01 %** |
| Yomoni Tonique SRI 3 à 4, jusqu’à 100 % d’unités de compte | +6,89 % | −17,29 % | +5,87 % | 0,01 %** |
| Yomoni Offensif SRI 4, 100 % d’unités de compte | +9,83 % | −17,23 % | +9,68 % | 0,01 %** |
| OTEA Défensif SRI inférieur à 3, 25 % d’actions au plus | +2,89 % | −1,82 % | +2,68 % | 1,83 % |
| OTEA Équilibré SRI 2 à 3, 50 % d’actions au plus | +4,54 % | −5,11 % | +3,79 % | 2,02 % |
| OTEA Équilibré responsable même cible, 80 % des unités de compte en fonds article 9 ou à démarche responsable engageante | +4,63 % | n.c. | n.c. | 1,72 % |
| OTEA Dynamique SRI 2 à 4, 75 % d’actions au plus | +4,56 % | −7,81 % | +4,56 % | 2,11 % |
| OTEA Agressif SRI 3 ou plus, jusqu’à 100 % d’actions | +3,69 % | −9,87 % | +5,20 % | 2,13 % |
À retenir : sur cinq ans, Yomoni Offensif a rapporté +9,68 % par an, près du double d’OTEA Agressif (+5,20 %), mais OTEA a fait mieux en équilibré (+3,79 % contre +2,83 %) et a nettement moins baissé en 2022 (−5,11 % contre −14,01 % en équilibré) : choisissez d’abord la baisse que vous pouvez supporter.
Source page Linxea Spirit 2 (performances nettes depuis 2021, mise à jour du 17 août 2026), avenant de gestion pilotée de Spirica (1er juillet 2025) pour les profils, tableau de frais de Spirica (1er avril 2026) pour les frais des supports ; relevés le 28 septembre 2026, revérifiés le 5 octobre 2026.Lecture performances nettes des frais annuels du contrat et du mandat, hors prélèvements sociaux et fiscaux ; « 5 ans, par an » : moyenne annuelle 2021-2025 calculée par Linxea ; l’Équilibré responsable n’a pas encore d’historique. ** Moyenne publiée par Spirica pour les profils Yomoni, alors que Yomoni annonce environ 0,30 % de frais d’ETF dans son propre contrat. Les performances passées ne préjugent pas des performances futures.
Ce que vous payez en plus. Pour 10 000 € délégués, le mandat Yomoni coûte 120 € par an de frais de contrat et de mandat, plus les frais des ETF et 0,10 % sur chaque opération du gérant. OTEA ne coûte que 70 €, mais ses fonds actifs ajoutent 172 à 213 € : environ 240 à 280 € par an au total. Un portefeuille d’ETF que vous gérez vous-même dans Spirit 2 coûte 50 € de frais de contrat, plus les frais des ETF et 0,06 % par ordre. Les performances publiées intègrent déjà tous ces frais : comparez-les à profil égal.
En 2025, à niveau de risque comparable, Pilot (Liberté Vie) et Yomoni Vie ont fait mieux que les mandats de Spirit 2
Performance 2025 du profil prudent, équilibré et le plus risqué de chaque gestion. Sous chaque contrat : frais du contrat et du mandat, puis frais des fonds, pour comparer la même chose.
| Contrat et gestion | Prudent | Équilibré | Dynamique |
|---|---|---|---|
| Linxea Spirit 2, Yomoni 1,20 % + 0,10 % par opération, ETF en plus · dès 500 € | +3,64 % Défensif | +4,30 % Équilibré | +9,83 % Offensif |
| Linxea Spirit 2, OTEA 0,70 % + 1,72 à 2,13 % de fonds · dès 500 € | +2,89 % Défensif | +4,54 % Équilibré (responsable : +4,63 %) | +3,69 % Agressif |
| Meilleurtaux Liberté Vie, Pilot 0,90 à 1,00 % + 0,64 à 0,81 % de fonds · dès 500 € | +3,82 % Pilot Prudent | +4,85 % Pilot Équilibré | +10,97 % Pilot Audacieux |
| Life Epargne, Tailor AM 0,70 % + 1,75 à 1,94 % de fonds · dès 500 € | n.c. | +6,35 %* Flexi 4 | +8,49 %* Flexi 6 |
| Linxea Vie, Carmignac ou OTEA 0,80 % + 1,83 à 2,32 % de fonds · dès 300 € | +3,26 % OTEA Défensif | +9,31 % Carmignac Équilibré | +12,23 % Carmignac Offensif |
| Yomoni Vie 1,30 % + ETF environ 0,30 % = 1,60 % au plus, tout compris · dès 1 000 € | +3,8 % P2 | +5,5 % P5 | +11,1 % P10 |
À retenir : chez le même assureur, le mandat Pilot de Meilleurtaux Liberté Vie a devancé les deux gestionnaires de Spirit 2 à chaque niveau de risque en 2025, avec des fonds moins chers que ceux d’OTEA ; le mandat Yomoni de Spirit 2 reste une gestion en ETF peu chargée, proche de Yomoni Vie en frais.
Source pages et reportings 2025 des distributeurs (Linxea, Meilleurtaux Placement, Epargnissimo, Yomoni), tableaux de frais des assureurs, relevés le 28 septembre 2026.Lecture performances 2025 nettes des frais du contrat et du mandat, avant prélèvements sociaux ; « dynamique » désigne le profil le plus risqué de chaque gestion ; * performance publiée par Tailor AM, dont le reporting précise que les frais des profils n’y sont pas inclus ; frais des fonds de Linxea Vie : moyennes de Generali au 31 décembre 2024, tous gérants confondus. Les performances passées ne préjugent pas des performances futures.
Pour déléguer avec un meilleur bilan 2025 : Meilleurtaux Liberté Vie, même assureur et mêmes fonds euros que Spirit 2, avec le mandat Pilot à 0,90 % par an (+10,97 % en Audacieux), dès 500 € ; ou Linxea Vie et son mandat Carmignac à 0,80 % hors frais des fonds (+9,31 % en Équilibré), dès 300 €.
Ouvrir Meilleurtaux Liberté Vie →Ouvrir Linxea Vie →Deux précisions. Le profil Équilibré responsable d’OTEA investit au moins 80 % de sa part en unités de compte dans des fonds classés article 9 ou à démarche responsable engageante : une allocation responsable disponible en option, que notre guide de l’assurance vie responsable compare aux autres. Les conditions de Spirica prévoient aussi une gestion pilotée profilée Objectif Climat conseillée par Natixis (3 profils, +0,50 % par an, fonds de 1,31 à 1,57 %), que Linxea ne met pas en avant et dont aucune performance n’est publiée.
4 avantages qui font la différence
1. Des frais parmi les plus bas du marché
0 % sur les versements, 0,50 % de gestion UC, 0 € d’arbitrage. Chaque euro travaillé pour vous au lieu de nourrir des intermédiaires. Sur 20 ans avec un portefeuille moyen de 80 000 €, la différence avec un contrat à 0,80 % de frais de gestion représente près de 5 000 € de frais.
2. L’une des offres SCPI les plus généreuses
Plus de 30 supports immobiliers, dont 15 SCPI, avec 100 % des loyers reversés et seulement 0,50 % de frais de gestion. C’est l’un des meilleurs contrats du marché pour investir en immobilier via l’assurance vie.
3. Fonds euros accessible à 100 %
Pas de contrainte de part minimum en UC. Vous pouvez placer 100 % de votre versement sur le fonds euros Nouvelle Génération à 3,08 % (garanti à 98 %). Beaucoup de contrats exigent 30 à 50 % d’UC pour accéder à leur meilleur fonds euros.
4. Une gestion pilotée au choix : Yomoni en ETF ou OTEA Capital
Si vous ne voulez pas gérer vous-même, Spirit 2 propose deux gestionnaires, cumulables avec la gestion libre : Yomoni, 4 profils en ETF (1,20 % par an avec les frais du contrat, plus 0,10 % par opération sur les ETF), dont le profil Offensif a rapporté +9,83 % en 2025 après +19,64 % en 2024 ; et OTEA Capital, 5 profils en fonds gérés activement (0,70 % par an, plus 1,72 à 2,13 % de frais des fonds), entre +2,89 % et +4,63 % en 2025. Accès dès 500 € selon Linxea. Le détail des profils et la comparaison avec les autres mandats sont dans la section gestion pilotée.
4 inconvénients à connaître
Une interface qui reste fonctionnelle mais sans luxe
L’espace client Spirica fait le travail, mais n’offre pas le confort d’une app moderne. Pas de graphiques de performance avancés, pas de suivi en temps réel. Pour un épargnant long terme qui se connecte une fois par mois, ce n’est pas un problème. Pour un investisseur actif, c’est frustrant.
Le fonds euros Nouvelle Génération peut fluctuer
Contrairement aux fonds euros classiques investis surtout en obligations, Nouvelle Génération a une poche de diversification plus large. C’est ce qui soutient le rendement, mais le rendement peut varier davantage d’une année sur l’autre, et la garantie annuelle n’est que de 98 % du capital (garantie nette des 2 % de frais de gestion).
500 € minimum à l’ouverture
Ce n’est pas le ticket d’entrée le plus bas. Lucya Cardif démarre à 500 € aussi, mais Linxea Avenir 2+ et Digital Vie Prime acceptent 100 €, Linxea Vie 300 €. Pour un étudiant ou un petit budget, c’est un frein léger (voir pour quel profil).
Des gestions pilotées en retrait en 2025
À niveau de risque comparable, les mandats Yomoni et OTEA de Spirit 2 ont fait moins bien en 2025 que le mandat Pilot de Meilleurtaux Liberté Vie, assuré par le même Spirica, ou que Yomoni Vie. Et le mandat OTEA, affiché à 0,20 %, coûte en réalité environ 2,4 à 2,8 % par an une fois les frais de ses fonds comptés.
Spirit 2 face aux concurrents
Trois contrats sur le même moteur Spirica : les écarts se jouent sur le catalogue et la gestion pilotée, pas sur les frais du contrat
Linxea Spirit 2, Meilleurtaux Liberté Vie et Life Epargne partagent l’assureur, les 0,50 % de frais sur les unités de compte et les deux fonds euros, Nouvelle Génération (3,08 % en 2025) et Objectif Climat (3,26 %).
| Critère | Linxea Spirit 2 | Meilleurtaux Liberté Vie | Life Epargne |
|---|---|---|---|
| Note | 9,1 / 10 | 8,6 / 10 | 8,4 / 10 |
| Unités de compte | 1 159 | 1 060 | 1 407 |
| ETF, frais par ordre | 207, 0,06 % | 207, 0,06 % | 204, 0,10 %* |
| Actions en direct | 407 | 407 | 406 |
| Immobilier (dont SCPI) | 34 (15), 100 % des loyers | 32 (15) | 35 (14), 100 % des loyers |
| Gestion pilotée | Yomoni 1,20 % ou OTEA 0,70 % | Pilot 0,90 à 1,00 % | Tailor AM ou Amplegest 0,70 % |
| Ticket d’entrée | 500 € | 500 € | 500 € |
| Prime de bienvenue | 200 € pour 5 000 € versés, jusqu’au 11 novembre 2026 | 200 € pour 5 000 € versés, jusqu’au 15 décembre 2026 | 100 € pour 3 500 € versés, jusqu’au 31 octobre 2026 |
À retenir : Spirit 2 garde l’avantage des mandats en ETF et de la meilleure note ; Liberté Vie celui du mandat Pilot ; Life Epargne celui du catalogue le plus large. Spirit 2 et Liberté Vie offrent 200 € aux nouveaux clients dès 5 000 €. Sur Nouvelle Génération, pour un versement d’au moins 100 000 €, Spirit 2 a pris de l’avance : +1,80 % en 2027 et 2028 sans unités de compte imposées, jusqu’au 31 janvier 2027, contre +1,50 % en 2026 et 2027 avec 30 % d’unités de compte (+1,10 % en dessous), jusqu’au 31 décembre 2026, chez les deux autres.
Source annexes financières et listes des supports (Spirica, 23 septembre 2026 ; Epargnissimo, 15 juillet 2026), tableaux de frais de Spirica (1er avril 2026) et pages des distributeurs, relevés le 28 septembre 2026 ; offres relevées sur les sites des distributeurs en septembre 2026, celles de Linxea le 16 octobre 2026.Lecture frais de gestion pilotée = contrat + mandat, hors frais des fonds ; * 0,06 % selon un avenant de mai 2026 qui n’est plus en ligne, à confirmer. Primes : Spirit 2, code WELCOME200 et 30 % d’unités de compte en gestion libre, versée sur le contrat ; Liberté Vie, code SPIRICA2026 et 30 % d’unités de compte ; Life Epargne, 50 % d’unités de compte en gestion libre ; elles sont versées sur le fonds euros, sous conditions de conservation.
Pour le catalogue le plus large des trois : Life Epargne (Epargnissimo), 1 407 unités de compte dont 35 supports immobiliers, 0,50 % de frais, dès 500 € ; 100 € offerts pour 3 500 € versés avec 50 % d’unités de compte, jusqu’au 31 octobre 2026.
Découvrir Life Epargne →Spirit 2 en tête à 9,1/10 : frais UC à 0,50 %, fonds euros à 3,08 % et plus de 30 supports immobiliers à 100 % des loyers
Face à Lucya Cardif, Linxea Avenir 2+ et BoursoVie, seul le nombre de titres vifs (1 000 chez Lucya Cardif) lui échappe.
| Critère | Linxea Spirit 2 | Lucya Cardif | Linxea Avenir 2+ | BoursoVie |
|---|---|---|---|---|
| Note globale | 9,1 / 10 | 9,0 / 10 | 8,5 / 10 | 7,5 / 10 |
| Frais versement | 0 % | 0 % | 0 % | 0 % |
| Frais gestion UC | 0,50 % | 0,50 % | 0,60 % | 0,75 % |
| Fonds euros 2025 | 3,08 % | 2,75 % | 2,10 / 3,00 % | 3,00 % |
| Supports immobiliers | 34, dont 15 SCPI (100 % des loyers) | 5 SC/SCI, aucune SCPI | 25, dont 12 SCPI (85 %) | 5 |
| ETF | 207 | 79 | 120 environ | 125 |
| Titres vifs | 407 | 1 000+ | Aucun | 110 |
| Fonds euros 100 % | Oui | Oui (Fonds général) | Oui (Opportunités 2, par versement) | Oui (jusqu’à 1 M€ par an) |
| Gestion pilotée | Oui (Yomoni en ETF ou OTEA) | Oui (3 profils) | Oui (OTEA, en OPCVM) | Oui (8 mandats, en OPCVM) |
| Assureur | Spirica (CA) | Cardif (BNP) | Suravenir (CM) | Generali |
À retenir : 9,1 contre 9,0 pour Lucya Cardif : l’écart se fait sur le fonds euros (3,08 % contre 2,75 %) et l’immobilier (plus de 30 supports contre 5 sociétés civiles, sans SCPI).
Source contrats Linxea : documents contractuels et comparateur Linxea, relevés le 28 septembre 2026 ; Lucya : sites officiels, vérifiés le 24 septembre 2026 ; BoursoVie : annexe financière du 8 octobre 2026.Lecture colonne mise en avant : Linxea Spirit 2. Le fonds euros d’Avenir 2+ affiche deux taux (Rendement 2 / Opportunités 2) ; BoursoVie est l’ancien Boursorama Vie (fonds Euro Exclusif).
Simulateur d’économie de frais
Combien économisez-vous avec Linxea Spirit 2 par rapport à un contrat classique ?
Fiscalité de l’assurance vie en 2026
L’assurance vie bénéficie d’une fiscalité avantageuse, surtout après 8 ans de détention :
- Avant 8 ans : PFU de 30 % sur les gains (12,8 % IR + 17,2 % PS)
- Après 8 ans : abattement annuel de 4 600 € (9 200 € pour un couple), puis 24,7 % (7,5 % IR + 17,2 % PS) sur les gains au-delà, pour la part des versements n’excédant pas 150 000 € (30 % au-delà)
- Succession : chaque bénéficiaire reçoit jusqu’à 152 500 € hors droits de succession (pour les versements avant 70 ans)
l’horloge des 8 ans démarre au premier versement, c’est-à-dire à l’ouverture du contrat, et non à chaque nouveau versement. Ouvrez un contrat Linxea Spirit 2 dès maintenant, même avec le minimum de 500 €, pour lancer le compteur.
Pour quel profil ?
Vous voulez investir en SCPI via l’assurance vie → Spirit 2 est l’un des meilleurs choix
Plus de 30 supports immobiliers dont 15 SCPI, 100 % des loyers, 0,50 % de frais de gestion. Peu de contrats font aussi bien : Life Epargne (35 supports, même assureur et mêmes règles) et Linxea Zen (30 supports dont 17 SCPI, 100 % des loyers, mais une sortie bloquée 4 ans) sont les plus proches. C’est un contrat de référence pour l’immobilier en assurance vie. Ouvrir un contrat Linxea Spirit 2 →
Vous êtes un épargnant autonome qui veut les frais les plus bas → Parfait
Si vous savez choisir vos supports (ETF, actions, SCPI), Spirit 2 vous offre l’un des cadres les moins chers du marché. 0,50 % de frais de gestion, 0 € de frais d’entrée et d’arbitrage en ligne, 0,06 % par opération sur les ETF et les actions.
Vous préférez déléguer → Spirit 2 pour une gestion en ETF, Pilot ou Carmignac pour la performance 2025
Le mandat Yomoni de Spirit 2 investit en ETF pour 1,20 % par an de frais de contrat et de mandat, et se cumule avec une poche en gestion libre. En 2025, à profil comparable, le mandat Pilot de Meilleurtaux Liberté Vie a fait mieux à chaque niveau de risque, et le mandat Carmignac de Linxea Vie en équilibré comme en dynamique : voir notre comparatif des gestions pilotées.
Vous voulez un fonds euros performant sans contrainte UC → Spirit 2
La possibilité d’investir à 100 % en fonds euros à 3,08 % est un avantage rare. Idéal pour la partie sécurisée de votre épargne.
Vous voulez le meilleur fonds euros absolu → Regardez Placement-direct Euro+
Le fonds euros Swiss Life Euro+ (contrat Placement-direct Euro+) a servi 3,60 % en 2025, au-dessus de Nouvelle Génération, et il est de nouveau accessible à 100 % depuis août 2026 (plafond de 200 000 € par adhérent). Mais les frais de gestion UC sont à 0,60 % au lieu de 0,50 %, et l’offre SCPI est moins généreuse (22 supports immobiliers). Si vous ne voulez aucune unité de compte, Meilleurtaux Essentiel Vie sert 3,50 % (fonds de La France Mutualiste, garanti à 99,23 %) sans part d’unités de compte imposée, dès 300 €, avec deux limites : 64 supports seulement, et aucune gestion pilotée.
Meilleurtaux Essentiel Vie s’ouvre dès 300 € : fonds euros de La France Mutualiste à 3,50 % en 2025, accessible à 100 % sans unités de compte, 0 % de frais sur versement.
Découvrir Meilleurtaux Essentiel Vie →Vous démarrez avec moins de 500 € → Linxea Avenir 2+ ou Digital Vie Prime
Les deux s’ouvrent dès 100 € chez Suravenir, avec 0,60 % de frais sur les unités de compte et le fonds euros Opportunités 2 (3,00 % en 2025, garanti à 97 %, accessible à 100 % par versement) : environ 120 ETF et des versements programmés dès 25 € par mois chez Avenir 2+, 87 ETF chez Digital Vie Prime. Vous pourrez ouvrir Spirit 2 plus tard, quand votre épargne aura grossi.
Pour commencer avec 100 € : Linxea Avenir 2+ (deux fonds euros, environ 120 ETF, versements programmés dès 25 € par mois) ou Digital Vie Prime (Opportunités 2 à 3,00 %, 87 ETF, gestion pilotée dès 300 €).
Ouvrir Linxea Avenir 2+ →Ouvrir Digital Vie Prime →Vous voulez un maximum de titres vifs → Lucya Cardif
Lucya Cardif (BNP Paribas Cardif) propose plus de 2 300 supports dont plus de 1 000 actions en direct et 79 ETF, avec les mêmes frais de gestion à 0,50 % (plus 0,10 % par opération sur les ETF et les actions). Mais l’immobilier se limite à 5 sociétés civiles, sans SCPI, et son fonds euros a servi 2,75 % en 2025.
Vous voulez les frais de gestion UC les plus bas possibles → Lucya CNP
Lucya CNP (CNP Assurances) affiche 0,30 % de frais de gestion UC, le taux le plus bas de notre sélection. C’est 40 % moins cher que Spirit 2. En revanche, le fonds euros est moins performant (2,33 % hors bonus) et l’offre SCPI est limitée à 11 références.
Vous préparez aussi votre retraite → Le PER Linxea Spirit
Le PER Linxea Spirit reprend la formule de Spirit 2 chez le même assureur, Spirica : 0,50 % par an sur les unités de compte, 1 160 supports dont 207 ETF et 15 SCPI, un fonds euros à 3,08 % en 2025, dès 500 €. Il y ajoute une gestion à horizon sans frais de mandat, qui sécurise l’épargne à l’approche de la retraite. Si votre tranche marginale d’imposition est de 30 % ou plus, l’avantage fiscal à l’entrée peut valoir le blocage de l’épargne jusqu’à la retraite ; Linxea offre 200 € dès 4 000 € versés pour un premier contrat retraite (code PER26SPIRIT, 30 % d’unités de compte au moins en gestion libre, jusqu’au 26 décembre 2026).
Questions fréquentes
Linxea Spirit 2 est-il fiable ?
Oui. Votre argent est détenu par l’assureur Spirica, filiale à 100 % du Crédit Agricole. Linxea n’est que le distributeur, votre contrat et vos fonds sont chez Spirica. En cas de faillite de Linxea, votre contrat continue chez Spirica sans aucun impact.
Peut-on avoir plusieurs assurances vie ?
Oui, contrairement au PEA, il n’y a aucune limite au nombre de contrats d’assurance vie. Vous pouvez cumuler un Linxea Spirit 2 et un Lucya Cardif pour diversifier les assureurs et les supports.
Y a-t-il une offre en cours sur Linxea Spirit 2 ?
Oui, pour les nouveaux clients Linxea : 200 € offerts pour une première souscription en ligne à Linxea Spirit 2 jusqu’au 11 novembre 2026, avec un versement initial de 5 000 € minimum et le code WELCOME200. En gestion libre, 30 % au moins du versement doit aller en unités de compte ; l’offre vaut aussi en gestion pilotée. La prime est versée sur le contrat dans les 3 mois suivant la fin de l’offre. Pour un versement d’au moins 100 000 € en gestion libre, Spirica bonifie aussi le fonds euros Nouvelle Génération de 1,80 % net en 2027 et 2028, sans part d’unités de compte imposée, jusqu’au 31 janvier 2027.
Combien de temps faut-il pour ouvrir un contrat ?
L’ouverture est 100 % en ligne, environ 15 minutes. Comptez 5 à 10 jours ouvrés pour la validation complète par Spirica.
Peut-on retirer son argent à tout moment ?
Oui, un rachat (retrait) est possible à tout moment, sans frais. En ligne, le rachat instantané de Spirica vire l’argent immédiatement, dans la limite de 60 % de l’épargne sur les supports éligibles et de 20 000 € sur 3 mois glissants. Pour un rachat classique, Spirica s’engage à payer sous un mois au plus après réception du dossier complet. Seule la fiscalité change selon la durée de détention (plus avantageuse après 8 ans).
Linxea Spirit 2 ou Linxea Avenir 2+ ?
Spirit 2 pour les SCPI (100 % des loyers), les ETF (207, à 0,06 % par ordre), les actions en direct et les frais les plus bas (0,50 %). Avenir 2+ pour son ticket d’entrée à 100 €, ses versements programmés dès 25 € par mois et ses 2 fonds euros Suravenir. Si vous hésitez : ouvrez les deux (c’est gratuit), vous diversifiez les assureurs (Spirica et Suravenir) et vous profitez du meilleur de chaque contrat.
Comment fonctionne la gestion pilotée ?
Vous déléguez la gestion à un professionnel, qui arbitre votre allocation selon votre profil de risque. Deux choix : Yomoni (4 profils en ETF, +0,70 % par an, soit 1,20 % avec les frais du contrat, plus 0,10 % par opération sur les ETF ; +9,83 % en 2025 sur le profil Offensif) ou OTEA Capital (5 profils en fonds gérés activement, +0,20 % par an, soit 0,70 %, plus 1,72 à 2,13 % de frais des fonds ; de +2,89 à +4,63 % en 2025). Linxea affiche un accès dès 500 € ; les conditions générales demandent 1 000 € pour un arbitrage vers un nouveau profil. Gestion libre et gestion pilotée peuvent se combiner sur le même contrat.