
L’essentiel en 30 secondes
| Critère | Linxea Avenir 2+ |
|---|---|
| Note globale | 8,5 / 10 |
| Assureur | Suravenir (Crédit Mutuel Arkéa) |
| Frais sur versement | 0 % |
| Frais de gestion UC | 0,60 % / an |
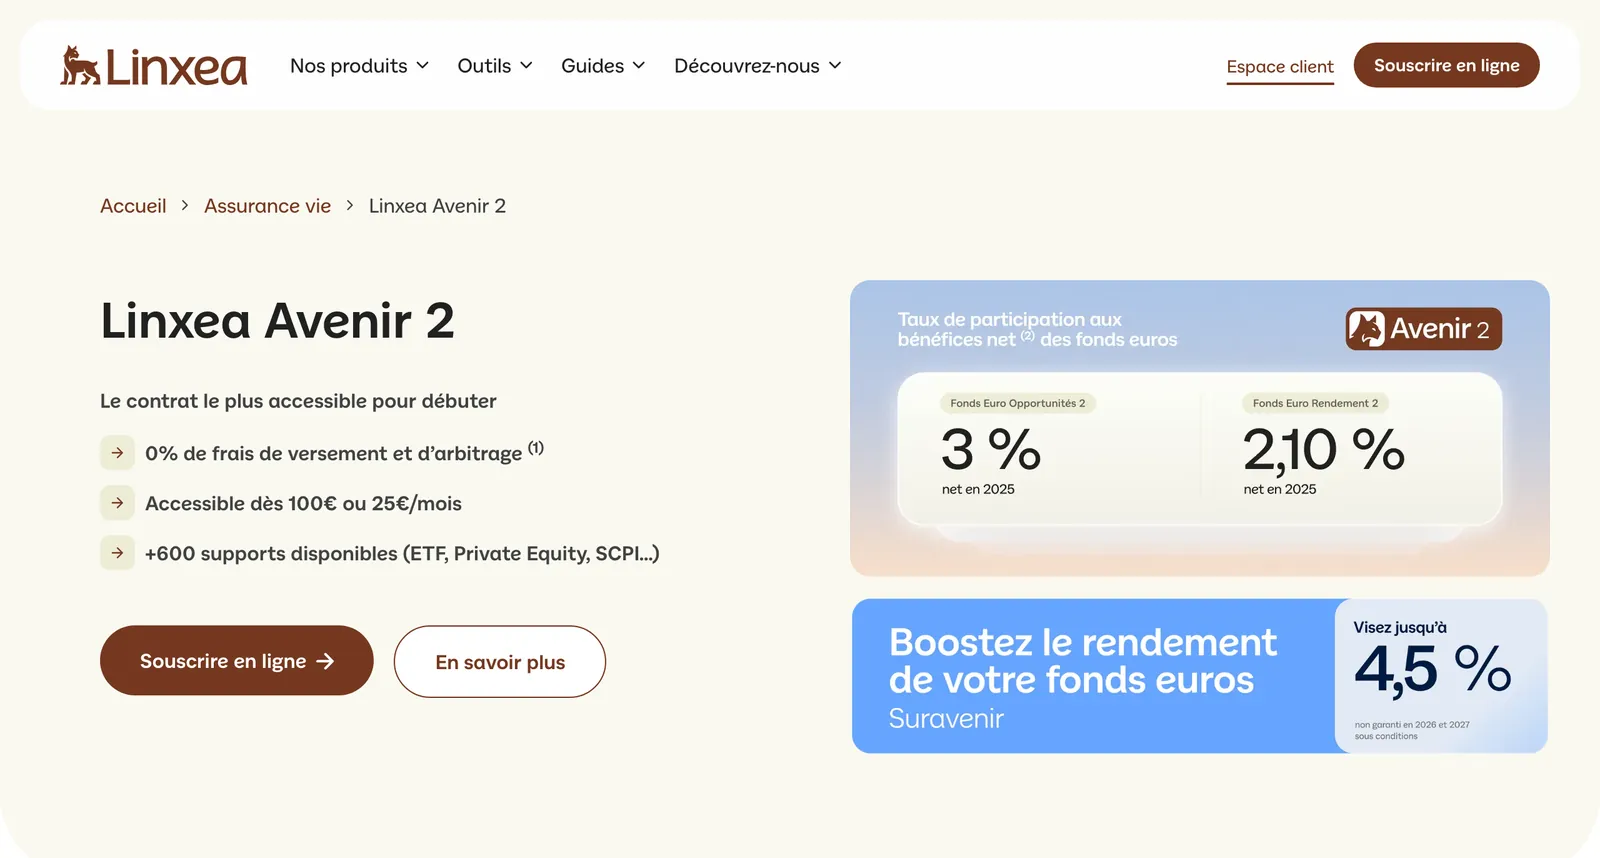
| Fonds euros 2025 | 3,00 % (Opportunités 2, accessible à 100 % par versement, garanti à 97 %) ; 2,10 % (Rendement 2, 30 % d’unités de compte au minimum) |
| Supports disponibles | Plus de 670 selon Linxea, dont environ 120 ETF, 25 supports immobiliers (12 SCPI) et plus de 13 fonds non cotés |
| Gestion pilotée | OTEA Capital, 5 profils, 0,80 % par an hors frais des fonds, dès 1 000 € (300 € affichés par Linxea) ; cumulable avec la gestion libre |
| Versement minimum | 100 € à l’ouverture, 25 € par mois en versements programmés |
| Idéal pour | Petits budgets, DCA ETF, diversification d’assureur |
Linxea Avenir 2+, c’est quoi ?
Linxea est un courtier en ligne spécialisé dans l’assurance vie depuis 2001. Ce n’est pas un assureur : Linxea négocie des contrats auprès de grands assureurs et les distribue à des tarifs ultra-compétitifs grâce à l’absence de réseau physique.
Pour juger le courtier lui-même, et pas seulement ce contrat (solidité, gamme complète, délais de traitement, avis clients), lisez notre avis Linxea 2026.
Avenir 2+ est leur contrat assuré par Suravenir, filiale à 100 % du Crédit Mutuel Arkéa. C’est le contrat Linxea le plus accessible (dès 100 €), avec environ 120 ETF accessibles par versements programmés dès 25 € par mois. Vous pouvez ouvrir un contrat Linxea Avenir 2+ en ligne en quelques minutes.
En octobre 2026, Linxea Avenir 2 est devenu Linxea Avenir 2+. Le contrat reste le même : même assureur, mêmes frais, mêmes fonds euros et même souscription en ligne. Si vous détenez déjà un Avenir 2, rien ne change pour vous.
Linxea propose plusieurs contrats (Spirit 2, Avenir 2+, Vie, Zen). Spirit 2 a les frais de gestion UC les plus bas de la gamme (0,50 %) et la meilleure offre SCPI. Avenir 2+ est plus accessible (100 €, puis 25 € par mois en versements programmés), avec 2 fonds euros. Les deux contrats sont complémentaires.
Tous les frais détaillés (vérifiés le 5 octobre 2026)
- Frais sur versement : 0 %, chaque euro versé est investi
- Frais de gestion UC : 0,60 % / an
- Frais de gestion fonds euros : 0,60 % / an sur Rendement 2 ; sur Opportunités 2, 0,60 % appliqués selon Linxea et Suravenir, 3 % maximum par an selon les conditions générales (déjà déduits du rendement annoncé)
- Frais d’arbitrage en ligne : 0 €
- Frais sur SCPI : 0,60 % / an + 15 % des loyers retenus par Suravenir (85 % reversés) ; achat à 97,5 % du prix de souscription, revente à la valeur de retrait
- Frais de transaction ETF : 0,10 % des montants investis ou désinvestis
- Gestion pilotée : +0,20 % / an sur les unités de compte du mandat (0,80 % au total), plus les frais des fonds du profil
- Fonds non cotés (private equity) : 5 % de frais de sortie dans les 5 ans (hors décès), arbitrages sortants bloqués 5 ans
- Options d’arbitrage automatique : gratuites
- Frais de rachat (retrait) : 0 €, dès 100 € par rachat partiel
- Versement minimum : 100 € à l’ouverture, 100 € en versement libre, 25 €/mois en programmé (25 € minimum par support)
Linxea Avenir 2+ à 0,60 % : le tarif des contrats Suravenir en ligne, 0,10 point au-dessus des contrats Spirica
Linxea Spirit 2 et Meilleurtaux Liberté Vie descendent à 0,50 % ; Digital Vie Prime et Meilleurtaux Placement Vie 2 sont au même niveau qu’Avenir 2+ ; Fortuneo Vie et BoursoVie sont au-dessus, à 0,75 %.
À retenir : 0,60 % de frais de gestion UC, c’est 25 à 40 % moins cher qu’un contrat de banque traditionnelle.
Source conditions générales et tableaux de frais des contrats, relevés le 28 septembre 2026 ; BoursoBank : grille officielle, septembre 2026.Lecture frais annuels prélevés sur l’encours en unités de compte ; longueur des barres proportionnelle au taux (haut de fourchette pour la banque traditionnelle). Les quatre contrats Suravenir prélèvent en plus 0,10 % sur chaque achat ou vente d’ETF, Spirit 2 et Liberté Vie 0,06 %.
0,60 % de frais de gestion UC, c’est 25 à 40 % moins cher qu’un contrat de banque traditionnelle. Sur un portefeuille de 50 000 € en UC pendant 10 ans, vous économisez 1 000 à 2 000 € par rapport à un contrat à 0,80-1,00 %.
Les 2 fonds euros Suravenir
L’un des atouts majeurs de Linxea Avenir 2+ : disposer de 2 fonds euros dans un même contrat. Cela permet de combiner sécurité et performance.
Suravenir Rendement 2 : la sécurité
Le fonds euros classique, investi principalement en obligations. Capital garanti à 99,4 % (garantie nette des 0,60 % de frais de gestion annuels). Idéal pour la partie sécuritaire de votre allocation.
Contrainte : minimum 30 % du versement en UC (maximum 70 % sur ce fonds).
Suravenir Opportunités 2 : la performance
Un fonds euros dynamique avec une poche diversifiée (immobilier, actions, private equity). Capital garanti à 97 % (risque de perte de 3 % maximum par an). C’est cette flexibilité qui permet à Suravenir de viser un rendement plus élevé. Il est accessible à 100 % sans condition d’UC, mais uniquement par versement (initial, libre ou programmé) : on ne peut pas y entrer par arbitrage. Ces conditions d’accès ne figurent pas dans les conditions générales, qui renvoient au site de Linxea : l’assureur peut les faire évoluer.
| Année | Rendement 2 | Opportunités 2 | Moyenne marché |
|---|---|---|---|
| 2023 | 2,20 % | 2,50 % | 2,60 % |
| 2024 | 2,20 % | 2,50 % | 2,60 % |
| 2025 | 2,10 % | 3,00 % | 2,60 % |
Deux fonds euros Suravenir : 3,00 % avec 97 % de capital garanti, ou 2,10 % avec 99,4 %
Disposer de deux fonds euros dans un même contrat vous permet de doser sécurité et performance selon votre besoin.
Suravenir Rendement 2
- Capital garanti à 99,4 %
- Fonds classique, investi principalement en obligations
- Contrainte : 30 % minimum du versement en UC
Suravenir Opportunités 2
- Capital garanti à 97 %
- Poche diversifiée : immobilier, actions, private equity
- Aucune contrainte d’UC (par versement uniquement)
À retenir : vous pouvez combiner les deux dans un même contrat, par exemple 40 % sur Opportunités 2 et 30 % sur Rendement 2, le reste en ETF.
Source taux 2025 Suravenir publiés par Linxea, nets de frais de gestion ; moyenne du marché France Assureurs.Lecture la garantie à 97 % correspond à un risque de perte de 3 % maximum par an ; celle de Rendement 2 (99,4 %) s’entend nette des 0,60 % de frais de gestion.
vous pouvez combiner les deux fonds euros dans un même contrat. Par exemple, 40 % sur Opportunités 2 (plus dynamique) et 30 % sur Rendement 2 (plus sécurisé), le reste en ETF. Jusqu’au 31 décembre 2026, Suravenir bonifie aussi le rendement 2026 et 2027 d’Opportunités 2 pour tout versement d’au moins 20 000 € en gestion libre, hors versements programmés : +1,00 % net avec 30 % d’UC au moins, +1,50 % avec 50 % d’UC. Scénario non garanti.
Les supports d’investissement
Plus de 670 supports, dont environ 120 ETF éligibles aux versements programmés
Le catalogue le plus fourni des contrats Suravenir en ligne, même s’il est dépassé par Spirit 2 (207 ETF) et Linxea Vie (149).
Par famille de supports
À retenir : les versements programmés sont possibles sur ETF dès 25 € par mois : de quoi automatiser une stratégie DCA en assurance vie.
Source comparateur officiel de Linxea, relevé le 28 septembre 2026 : Linxea ne publie pas de liste contractuelle à jour des supports d’Avenir 2+.Lecture immobilier : 12 SCPI, 9 à 10 SCI et sociétés civiles, 4 OPCI ; fonds non cotés : private equity, dette privée et infrastructures ; pas de titres vifs : pour investir en actions individuelles via l’assurance vie, c’est Spirit 2 qu’il faut choisir.
ETF : 120 trackers et des versements programmés
Avec environ 120 ETF selon Linxea, Linxea Avenir 2+ offre un catalogue de trackers fourni, même s’il est désormais dépassé par Spirit 2 (207 ETF depuis l’ajout de 129 trackers en juillet 2026) et Linxea Vie (149). Chaque achat ou vente coûte 0,10 %. Les grands classiques sont présents : MSCI World, S&P 500, Euro Stoxx 600, Nasdaq, marchés émergents, obligations, matières premières.
Mieux encore : les versements programmés sont possibles sur ETF, dès 25 € par mois (25 € minimum par support). C’est un avantage appréciable qui permet d’automatiser une stratégie DCA (Dollar Cost Averaging) directement en assurance vie. Linxea Spirit 2 l’autorise aussi depuis son annexe ETF du 18 mai 2026, mais dès 100 € par mois.
SCPI : une offre correcte mais inférieure à Spirit 2
25 supports immobiliers selon le comparateur de Linxea, dont 12 SCPI, 9 à 10 SCI et sociétés civiles et 4 OPCI, accessibles par versement libre ou arbitrage mais pas par versements programmés. C’est correct, mais inférieur à Linxea Spirit 2 (plus de 30 supports immobiliers). Et surtout, Suravenir retient 15 % des loyers (vous ne percevez que 85 %), contre 100 % chez Spirit 2. En contrepartie, les parts s’achètent à 97,5 % du prix de souscription et aucune pénalité de sortie propre aux SCPI n’est prévue ; chaque SCPI est plafonnée à 50 % de l’encours et 50 000 € (10 % et 10 000 € pour Remake Live, Laffitte Pierre et Transitions Europe).
Private equity : un accès rare
Linxea annonce plus de 13 fonds de private equity ; sa page de documentation publie 12 annexes de fonds non cotés, dont quelques fonds de dette privée ou d’infrastructures (Tikehau, Eiffel, Epopée). C’est un accès à une classe d’actifs habituellement réservée aux investisseurs institutionnels ou fortunés, intégré directement dans l’enveloppe fiscale de l’assurance vie, avec des règles strictes : gestion libre uniquement, accès par versement ou arbitrage mais pas par versements programmés, 5 % de frais de sortie dans les 5 ans (hors décès) et arbitrages sortants bloqués 5 ans.
Pas de titres vifs
Contrairement à Linxea Spirit 2 (407 actions en direct), Avenir 2+ ne propose pas de titres vifs. Si vous voulez investir en actions individuelles via l’assurance vie, c’est Spirit 2 qu’il faut choisir.
Gestion pilotée : les 5 profils OTEA Capital
Vous ne voulez pas choisir vos supports ? Avenir 2+ a deux compartiments, cumulables : la gestion libre et un mandat d’arbitrage conseillé par OTEA Capital, société du même groupe que Linxea. Suravenir arbitre alors pour vous selon l’un des cinq profils, du Défensif (25 % d’unités de compte) à l’Agressif (95 %), la part sécurisée étant placée sur le fonds Rendement 2 et sur des supports obligataires.
- Frais : 0,80 % par an sur les unités de compte du mandat (0,60 % de contrat + 0,20 % de mandat) et 0,60 % sur la part en fonds euros, plus les frais des fonds choisis par OTEA, 1,58 % en moyenne selon le tableau de frais de Suravenir.
- Ticket : 1 000 € d’encours minimum selon les conditions générales et le règlement du mandat ; Linxea affiche 300 €.
- Souplesse : la poche en gestion libre reste à côté, avec Opportunités 2 et les ETF ; vous pouvez revenir en gestion libre quand vous le souhaitez, sans frais.
En 2025, le profil Dynamique (+5,13 %) a devancé l’Agressif, plus risqué (+4,08 %)
Performances publiées par Linxea, nettes des frais du contrat et du mandat, et coûts de chaque profil : l’année 2025, l’année de hausse 2024 et l’année de baisse 2022.
| Profil | 2025 | 2024 | 2022 | Coûts du profil* |
|---|---|---|---|---|
| Défensif 25 % d’unités de compte, SRI 3 | +2,80 % | +4,29 % | −1,37 % | 0,69 % |
| Équilibré 50 % d’unités de compte, SRI 3 | +4,35 % | +6,97 % | −5,18 % | 1,18 % |
| Équilibré responsable 50 %, dont 80 % en fonds article 9 ou à démarche responsable engageante, SRI 3 | +5,04 % | n.c. | n.c. | 0,96 % |
| Dynamique 75 % d’unités de compte, SRI 3 | +5,13 % | +9,74 % | −8,05 % | 1,67 % |
| Agressif 95 % d’unités de compte, SRI 4 | +4,08 % | +13,07 % | −10,45 % | 1,98 % |
À retenir : l’Agressif a fait +13,07 % en 2024 mais −10,45 % en 2022 : choisissez votre profil selon la baisse que vous acceptez, pas selon la dernière année. L’Équilibré responsable a fait mieux que l’Équilibré classique en 2025, pour des coûts plus bas.
Source page Linxea Avenir 2+ (performances nettes depuis 2017, mise à jour du 15 septembre 2026), règlement du mandat d’arbitrage (mai 2025) pour la répartition cible, documents d’informations spécifiques de Suravenir (27 novembre 2025 ; 16 décembre 2024 pour l’Équilibré responsable) pour le SRI et les frais ; relevés le 28 septembre 2026.Lecture performances nettes des frais annuels du contrat et du mandat, hors prélèvements sociaux et fiscaux ; l’Équilibré responsable n’a pas encore d’historique. * Frais de gestion et autres frais récurrents du profil, en % de son encours, selon le document d’informations spécifiques de Suravenir, hors frais du contrat ; s’y ajoutent 0,08 à 0,36 % de coûts de transaction selon le profil. Les performances passées ne préjugent pas des performances futures.
En 2025, Yomoni Vie, assuré lui aussi par Suravenir, a fait mieux que le mandat OTEA à chaque niveau de risque, pour des frais tout compris plus bas
Performance 2025 du profil prudent, équilibré et le plus risqué de chaque gestion. Sous chaque contrat : ce que coûtent le contrat et le mandat, et ce qui s’y ajoute.
| Contrat et gestion | Prudent | Équilibré | Dynamique |
|---|---|---|---|
| Linxea Avenir 2+, OTEA 0,80 % + 1,58 % de fonds en moyenne · dès 1 000 € · gestion libre à côté | +2,80 % Défensif | +4,35 % Équilibré (responsable : +5,04 %) | +4,08 % Agressif |
| Yomoni Vie 1,60 % au plus, tout compris (contrat 0,60 % + mandat 0,70 % + ETF) · dès 1 000 € | +3,8 % P2 | +5,5 % P5 | +11,1 % P10 |
| Fortuneo Vie, sous mandat 0,85 % + 1,99 % de fonds environ · dès 300 € · sans gestion libre à côté | +4,84 % Modérée | +4,97 % Équilibrée | +6,15 % Dynamique |
| Digital Vie Prime, Lazard ou Amundi 0,84 % (Lazard) ou 1,30 % (Amundi, en ETF), hors frais des fonds · dès 300 € · sans gestion libre à côté | +3,86 % Lazard Patrimoine | +2,94 % Amundi Équilibré | +5,73 % Lazard Carte Blanche |
| Linxea Spirit 2, Yomoni 1,20 % + 0,10 % par opération, ETF en plus · dès 500 € | +3,64 % Défensif | +4,30 % Équilibré | +9,83 % Offensif |
| Meilleurtaux Placement Vie 2, Responsable ETF 1,20 % + frais des ETF · créé le 16 avril 2026 | n.c. | n.c. | n.c. |
À retenir : le mandat OTEA d’Avenir 2+ se défend en équilibré grâce à son profil responsable (+5,04 %), mais Yomoni Vie a fait mieux à chaque niveau de risque en 2025, et Fortuneo Vie en prudent comme en dynamique. Son atout est ailleurs : garder, dans le même contrat, une poche en gestion libre avec Opportunités 2.
Source pages, reportings et documents des distributeurs (Linxea, Fortuneo, Altaprofits, Meilleurtaux Placement), tableaux de frais de Suravenir, relevés le 28 septembre 2026 ; Yomoni Vie : yomoni.fr, septembre 2026.Lecture performances 2025 nettes des frais du contrat et du mandat, avant prélèvements sociaux ; « dynamique » désigne le profil le plus risqué de chaque gestion ; frais des fonds : moyennes des tableaux de frais de Suravenir (Avenir 2+ : 1er janvier 2026 ; Fortuneo Vie : 30 août 2024). Les performances passées ne préjugent pas des performances futures.
Pour déléguer chez Suravenir avec un meilleur bilan 2025 : Yomoni Vie, 100 % ETF, 1,60 % par an au plus tout compris (+11,1 % en 2025 sur le profil P10), dès 1 000 € ; ou Fortuneo Vie sous mandat, 3 formules dès 300 € (+4,84 à +6,15 % en 2025), avec 200 € offerts pour 2 000 € versés (code BIENVENUE200) jusqu’au 31 octobre 2026.
Ouvrir Yomoni Vie →Ouvrir Fortuneo Vie →Le profil Équilibré responsable investit au moins 80 % de sa part en unités de compte dans des fonds classés article 9 ou à démarche responsable engageante : une allocation responsable disponible en option, que notre guide de l’assurance vie responsable compare aux autres.
5 avantages qui font la différence
1. Accessible dès 100 €
C’est le ticket d’entrée le plus bas de la gamme Linxea (Spirit 2 exige 500 €). Idéal pour les jeunes épargnants ou ceux qui veulent ouvrir un contrat pour « prendre date » fiscalement sans immobiliser un capital important.
2. Deux fonds euros dans un seul contrat
Combiner Rendement 2 (garanti à 99,4 %, 2,10 %) et Opportunités 2 (performance, 3,00 %) dans le même contrat est un vrai atout. Vous ajustez la répartition selon votre profil de risque sans multiplier les contrats.
3. Un catalogue ETF fourni (120 trackers)
Environ 120 ETF, c’est moins que Spirit 2 (207 depuis juillet 2026) ou Linxea Vie (149), mais plus que les autres contrats Suravenir en ligne (87 chez Digital Vie Prime, 41 chez Fortuneo Vie). Suffisant pour construire n’importe quelle allocation monde diversifiée : actions globales, sectorielles, obligations, matières premières.
4. Versements programmés sur ETF
Un avantage sous-estimé. Vous pouvez automatiser un investissement mensuel de 25 € minimum sur vos ETF préférés. C’est la stratégie DCA rendue automatique, directement dans l’enveloppe fiscale de l’assurance vie.
5. Diversification d’assureur
Avenir 2+ est assuré par Suravenir (Crédit Mutuel Arkéa), tandis que Spirit 2 est assuré par Spirica (Crédit Agricole). Détenir les deux permet de diversifier le risque assureur et de bénéficier deux fois de la garantie du Fonds de garantie des assurances de personnes (70 000 € par assuré et par assureur).
4 inconvénients à connaître
Frais de gestion UC à 0,60 %
C’est compétitif face au marché, mais 0,10 point de plus que Linxea Spirit 2 et Lucya Cardif (0,50 %). Sur 100 000 € en UC pendant 20 ans, ces 0,10 % représentent environ 2 000 € de frais supplémentaires.
SCPI : 85 % des loyers seulement
Suravenir retient 15 % des loyers SCPI. Sur Spirit 2, vous touchez 100 % des loyers. Sur un investissement de 50 000 € en SCPI à 5 % de rendement, c’est 375 € par an de différence.
Pas de titres vifs ni de gestion pilotée Yomoni
Si vous voulez investir en actions individuelles (CAC 40, Euro Stoxx 50) ou confier votre épargne à la gestion pilotée en ETF de Yomoni, il faudra passer par Spirit 2. La gestion pilotée d’Avenir 2+, conseillée par OTEA Capital, investit en fonds gérés activement : 0,80 % par an de frais de contrat et de mandat, plus 1,58 % de frais de fonds en moyenne, pour des performances 2025 modestes (+4,08 % sur le profil le plus risqué, +5,13 % sur le Dynamique). Le détail est dans la section gestion pilotée.
Suravenir Rendement 2 impose 30 % en UC
Le fonds euros classique (Rendement 2) exige au moins 30 % du versement en unités de compte. Seul Opportunités 2 est accessible sans contrainte UC, et uniquement par versement (pas par arbitrage). C’est moins flexible que Spirit 2 où le fonds euros Nouvelle Génération est accessible à 100 %, par versement comme par arbitrage. Et l’accès à 100 % d’Opportunités 2 relève des conditions publiées par Linxea, pas des conditions générales : il peut évoluer.
Avenir 2+ face aux concurrents
Même assureur, mêmes fonds euros : Avenir 2+ a le catalogue le plus fourni des quatre contrats Suravenir en ligne
Linxea Avenir 2+, Digital Vie Prime, Meilleurtaux Placement Vie 2 et Fortuneo Vie hébergent les mêmes fonds euros, Opportunités 2 et Rendement 2 : les écarts se jouent sur les frais, le catalogue et la gestion pilotée.
| Critère | Linxea Avenir 2+ | Digital Vie Prime | Placement Vie 2 | Fortuneo Vie |
|---|---|---|---|---|
| Distributeur | Linxea | Altaprofits | Meilleurtaux Placement | Fortuneo |
| Note | 8,5 / 10 | 7,9 / 10 | 7,8 / 10 | 7,6 / 10 |
| Frais UC, par ordre ETF | 0,60 %, 0,10 % | 0,60 %, 0,10 % | 0,60 %, 0,10 % | 0,75 %, 0,10 % |
| Unités de compte, dont ETF | plus de 670, environ 120 | 357, 87 | 637, 64 à 73 | 376, 41 |
| Immobilier (dont SCPI) | 25 (12) | 11 (6) | 18 (7) | 6 (1) |
| Opportunités 2 en 2025 | 3,00 % | 3,00 % | 3,00 % | 3,00 à 4,50 %* |
| Bonus 2026-2027 | +1,00 à +1,50 %, dès 20 000 € | +1,00 à +1,50 %, dès 20 000 € | +1,00 à +1,50 %, dès 20 000 € | aucun |
| Ticket d’entrée | 100 € | 100 € | 500 € | 100 € |
| Gestion pilotée | OTEA, 0,80 % + fonds, cumulable | Lazard 0,84 % ou Amundi 1,30 %, non cumulable | Responsable ETF, 1,20 % + ETF, cumulable | 3 formules, 0,85 % + fonds, non cumulable |
À retenir : à fonds euros identique, Avenir 2+ a le plus d’ETF et d’immobilier, et sa gestion pilotée se cumule avec la gestion libre ; Fortuneo Vie coûte plus cher sur les unités de compte mais rémunère davantage Opportunités 2 si votre contrat en contient beaucoup, et son mandat a fait mieux en 2025 en prudent comme en dynamique.
Source conditions générales, notices, listes des supports et tableaux de frais des contrats, relevés le 28 septembre 2026 ; Avenir 2+ : comparateur Linxea pour les supports ; bonus : conditions publiées par les distributeurs en septembre 2026.Lecture bonus réservé aux versements en gestion libre réalisés jusqu’au 31 décembre 2026, avec 30 % (+1,00 %) ou 50 % (+1,50 %) d’unités de compte ; * Fortuneo Vie : taux 2025 selon la part moyenne d’unités de compte du contrat, de 3,00 % sous 30 % à 4,50 % au-delà de 70 % ; Placement Vie 2 : 64 ETF repérés par leur libellé, 73 selon le moteur de recherche du distributeur.
| Critère | Linxea Avenir 2+ | Linxea Spirit 2 | Lucya Cardif | Lucya CNP |
|---|---|---|---|---|
| Note globale | 8,5 / 10 | 9,1 / 10 | 9,0 / 10 | 8,8 / 10 |
| Frais versement | 0 % | 0 % | 0 % | 0 % |
| Frais gestion UC | 0,60 % | 0,50 % | 0,50 % | 0,30 % |
| Fonds euros 2025 | 2,10 / 3,00 % | 3,08 % | 2,75 % | 2,33 % |
| Nb fonds euros | 2 | 2 | 2 | 1 |
| ETF | 120 environ | 207 | 79 | 60+ |
| Supports immobiliers | 25, dont 12 SCPI (85 %) | 34, dont 15 SCPI (100 %) | 5 SC/SCI, aucune SCPI | 11 SCPI |
| Titres vifs | Non | 407 | 1 000+ | 600+ |
| Versement min. | 100 € | 500 € | 500 € | 500 € |
| Assureur | Suravenir (CM) | Spirica (CA) | Cardif (BNP) | CNP |
Contrats Linxea : documents contractuels et comparateur Linxea, relevés le 28 septembre 2026 ; Lucya : sites officiels, septembre 2026. Pourcentages entre parenthèses : part des loyers de SCPI reversée.
Simulateur d’économie de frais
Combien économisez-vous avec Linxea Avenir 2+ par rapport à un contrat classique ?
Fiscalité de l’assurance vie en 2026
L’assurance vie bénéficie d’une fiscalité avantageuse, surtout après 8 ans de détention :
- Avant 8 ans : PFU de 30 % sur les gains (12,8 % IR + 17,2 % PS)
- Après 8 ans : abattement annuel de 4 600 € (9 200 € pour un couple), puis 24,7 % (7,5 % IR + 17,2 % PS) sur les gains au-delà, pour la part des versements n’excédant pas 150 000 € (30 % au-delà)
- Succession : chaque bénéficiaire reçoit jusqu’à 152 500 € hors droits de succession (pour les versements avant 70 ans)
l’horloge des 8 ans démarre au premier versement, c’est-à-dire à l’ouverture du contrat, et non à chaque nouveau versement. Ouvrez un contrat Linxea Avenir 2+ dès maintenant, même avec seulement 100 €, pour lancer le compteur fiscal. Pour aller plus loin, consultez notre guide complet de la fiscalité de l’assurance vie.
Pour quel profil ?
Vous débutez ou avez un petit budget → Avenir 2+ est idéal
100 € pour ouvrir le contrat, 25 €/mois en versements programmés. C’est le contrat le plus accessible pour lancer une épargne régulière en assurance vie sans se ruiner. Ouvrir un contrat Linxea Avenir 2+ →
Vous voulez automatiser un DCA en ETF avec de petites sommes → Avenir 2+ est un bon choix
Les versements programmés sur ETF démarrent à 25 € par mois. Vous configurez une fois, et votre épargne travaille en autopilote, chaque mois, sans y penser.
Vous voulez diversifier vos assureurs → Parfait en complément
Si vous avez déjà un Linxea Spirit 2 (Spirica) ou un Lucya Cardif (BNP), Avenir 2+ (Suravenir) vous permet de diversifier le risque assureur. Le FGAP garantit jusqu’à 70 000 € par assuré et par assureur.
Vous voulez 2 fonds euros dans un seul contrat → Avenir 2+
Vous choisissez entre un fonds euros très sécurisé (Rendement 2, garanti à 99,4 %) et un fonds euros plus dynamique (Opportunités 2, garanti à 97 %). Idéal pour ajuster votre allocation sans multiplier les contrats.
Vous voulez les frais les plus bas ou le meilleur SCPI → Regardez Spirit 2
Si votre priorité est de minimiser les frais (0,50 % contre 0,60 %, et 0,06 % par ordre d’ETF contre 0,10 %) ou d’investir massivement en SCPI (plus de 30 supports immobiliers, 100 % des loyers), Spirit 2 reste supérieur. Il demande 500 € à l’ouverture.
Linxea Spirit 2 s’ouvre dès 500 €, chez Spirica : 0,50 % sur les unités de compte, 207 ETF à 0,06 % par ordre, plus de 30 supports immobiliers à 100 % des loyers, fonds euros Nouvelle Génération à 3,08 % en 2025.
Ouvrir un contrat Linxea Spirit 2 →Vous préférez déléguer → comparez avant de choisir le mandat OTEA
La gestion pilotée d’Avenir 2+ a l’avantage de se cumuler avec une poche en gestion libre et Opportunités 2. Mais en 2025, Yomoni Vie (100 % ETF, 1,60 % par an au plus tout compris) a fait mieux à chaque niveau de risque, et Fortuneo Vie sous mandat en prudent comme en dynamique : voir notre comparatif des gestions pilotées.
Vous voulez les frais UC les plus bas de notre sélection → Regardez Lucya CNP
Lucya CNP affiche 0,30 % de frais de gestion UC, le taux le plus bas de notre sélection. C’est deux fois moins cher qu’Avenir 2+ sur les unités de compte.
Questions fréquentes
Linxea Avenir 2+ est-il fiable ?
Oui. Votre argent est détenu par l’assureur Suravenir, filiale à 100 % du Crédit Mutuel Arkéa. Linxea n’est que le distributeur, votre contrat et vos fonds sont chez Suravenir. En cas de faillite de Linxea, votre contrat continue chez Suravenir sans aucun impact.
Linxea Avenir 2+ ou Linxea Spirit 2 ?
Avenir 2+ pour l’accessibilité (100 €, puis 25 € par mois en versements programmés) et les 2 fonds euros. Spirit 2 pour les SCPI (100 % des loyers), les ETF (207, à 0,06 % par ordre), les frais UC les plus bas de la gamme (0,50 %) et les titres vifs. Notre conseil : ouvrez les deux (c’est gratuit), vous diversifiez les assureurs et profitez du meilleur de chaque contrat.
Quel est le versement minimum sur Linxea Avenir 2+ ?
100 € à l’ouverture et 100 € en versement libre. Les versements programmés démarrent à 25 €/mois. C’est le contrat Linxea le plus accessible.
Peut-on retirer son argent à tout moment ?
Oui, un rachat (retrait) est possible à tout moment, sans frais, dès 100 €. Suravenir s’engage contractuellement à verser les sommes dans un délai de 30 jours au plus après réception du dossier complet. Seule la fiscalité change selon la durée de détention (plus avantageuse après 8 ans).
Combien de fonds euros sont disponibles ?
Deux fonds euros : Suravenir Rendement 2 (2,10 % net en 2025, capital garanti à 99,4 %, 30 % d’UC minimum par versement) et Suravenir Opportunités 2 (3,00 % net en 2025, capital garanti à 97 %, accessible à 100 % par versement). Vous pouvez combiner les deux dans le même contrat.
Les versements programmés sont-ils possibles sur ETF ?
Oui, les versements programmés sont possibles sur les ETF dès 25 € par mois. Linxea Spirit 2 le permet aussi depuis l’annexe ETF de Spirica du 18 mai 2026. Vous configurez votre allocation une fois et l’investissement se fait automatiquement chaque mois. Les SCPI, en revanche, ne sont pas accessibles par versements programmés.
Comment fonctionne la gestion pilotée de Linxea Avenir 2+ ?
Vous confiez tout ou partie de votre épargne à un mandat d’arbitrage conseillé par OTEA Capital, dans un compartiment distinct de la gestion libre. Cinq profils, du Défensif (25 % d’unités de compte) à l’Agressif (95 %), pour 0,80 % par an sur les unités de compte, plus les frais des fonds (1,58 % en moyenne). En 2025, les profils ont rapporté de +2,80 % (Défensif) à +5,13 % (Dynamique). Il faut 1 000 € d’encours selon les conditions générales ; Linxea affiche 300 €.