L’essentiel en 30 secondes
| Critère | Lucya Cardif |
|---|---|
| Note globale | 9,0 / 10, 2e de notre classement |
| Assureur | Cardif Assurance Vie (BNP Paribas Cardif) |
| Distributeur | Lucya (anciennement Assurancevie.com) |
| Frais sur versement | 0 % |
| Frais de gestion UC | 0,50 % / an (+ 0,10 % par opération sur ETF et actions) |
| Fonds euros 2025 | 2,75 % net (Fonds général et Euro Private Strategies) |
| Bonus fonds euros | Jusqu’à +2,50 % en 2026 et 2027 (versement de 10 000 € minimum, 60 % en UC) |
| Supports disponibles | 2 300+ (1 000+ actions en direct, ~1 000 OPCVM, 79 ETF, 5 SC/SCI, aucune SCPI) |
| Gestion pilotée | Gestion déléguée conseillée par Lucya, 3 profils, +0,25 % par an hors frais des fonds, dès 1 000 €, historique depuis juin 2023 |
| Versement minimum | 500 € (1 000 € en gestion déléguée) |
| Idéal pour | Stock-picking, ETF avec un assureur de premier rang, diversification d’assureurs |
Lucya et Cardif, c’est quoi ?
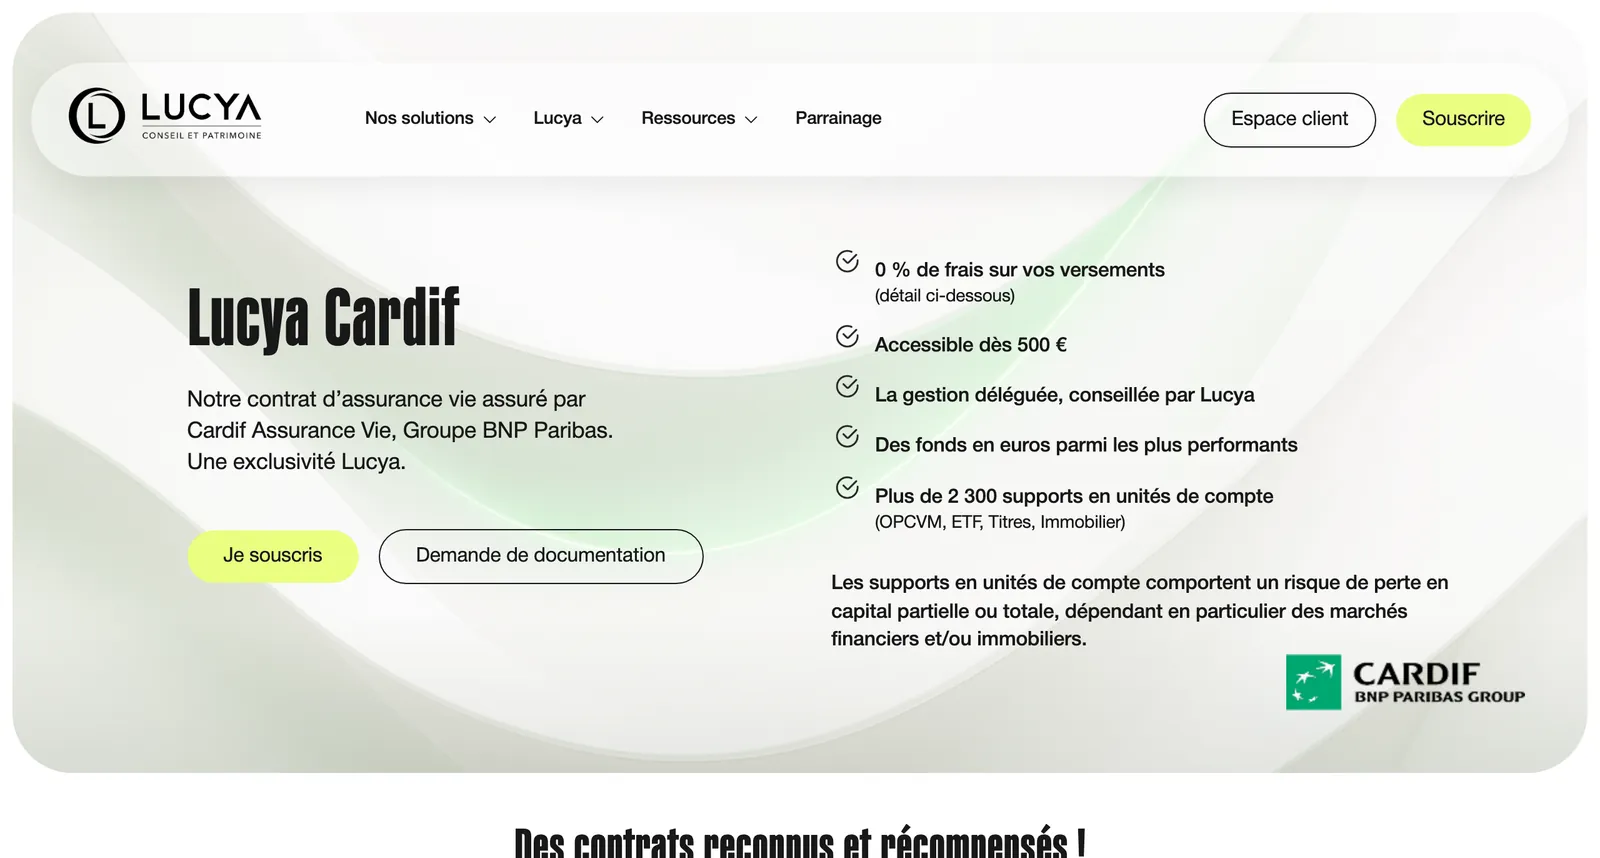
Lucya est le nouveau nom d’Assurancevie.com, courtier en ligne (groupe fondé en 2001, site Assurancevie.com lancé en 2010) : l’ancienne adresse redirige désormais vers lucya.com. Il distribue deux contrats phares qui portent son nom, Lucya Cardif et Lucya CNP, chacun assuré par une compagnie différente.
Cardif Assurance Vie est la filiale d’assurance de BNP Paribas. C’est elle qui porte votre épargne, garantit le fonds euros et honore les rachats. Lucya n’est que l’intermédiaire : si le courtier disparaissait, votre contrat continuerait chez Cardif sans changement.
Une particularité à connaître : Lucya Cardif est un contrat collectif, souscrit par une association d’épargnants, l’UFEP (Union Française d’Épargne et de Prévoyance), à laquelle vous adhérez pour 10 € à l’ouverture. Concrètement, l’assureur peut faire évoluer les conditions du contrat avec l’accord de l’association, là où un contrat individuel fige tout à la signature. C’est le montage de la plupart des contrats en ligne, Linxea compris, et il n’a rien d’inquiétant, mais c’est bien d’être au courant.
Lucya Cardif et Lucya CNP ne sont pas deux versions du même contrat : ce sont deux contrats distincts, chez deux assureurs, avec deux grilles de frais et deux univers de supports. La question « lequel choisir ? » est traitée plus bas, et la réponse est souvent « les deux ».
Tous les frais, lus dans le tableau contractuel
Depuis le 1er juin 2022, chaque assureur doit publier un tableau standardisé de frais par contrat. Celui de Lucya Cardif, mis à jour par Cardif en mars 2026 (lucya.com renvoie encore vers la version de juillet 2025), donne les maximums contractuels, qui sont aussi les taux pratiqués ; la notice du contrat précise les conditions.
| Frais | Lucya Cardif | Ce qu’il faut savoir |
|---|---|---|
| Sur versement | 0 % | Chaque euro versé est investi |
| Gestion des unités de compte | 0,50 % par an | Au niveau des meilleurs contrats en ligne |
| Gestion du Fonds général | 0,70 % par an | Déjà déduits du rendement annoncé |
| Fonds Euro Private Strategies | 3 % par an au plus | Fonds thématique, accès sous conditions |
| Arbitrage | 0 % | En nombre illimité |
| Opération sur ETF et actions | 0,10 % au plus | À chaque achat et arbitrage ; sur les rachats, pendant les 10 premières années du contrat |
| Gestion déléguée | +0,25 % par an | 0,75 % avec le contrat, hors frais des fonds |
| Non coté | jusqu’à 20 % à la sortie | Fonds principalement investis en actifs non cotés |
| Rachat | 0 % | 100 € minimum |
| Adhésion à l’association UFEP | 10 € | Une seule fois, à l’ouverture |
| Versement minimum | 500 € | 50 € par mois en versements programmés |
À 0,50 %, Lucya Cardif est au niveau des meilleurs contrats en ligne, mais pas au record de Lucya CNP
Frais de gestion annuels prélevés sur les unités de compte. La moyenne du marché est celle mesurée par France Assureurs sur l’exercice 2025.
Frais de gestion annuels sur les unités de compte, et frais à chaque ordre sur les ETF
À retenir : sur 100 000 € en unités de compte, Lucya Cardif coûte 500 € par an, contre 300 € chez Lucya CNP et 880 € dans le contrat moyen. Les 0,10 % par opération ne pèsent que si vous arbitrez souvent : 20 € pour 20 000 € investis en ETF, contre 12 € chez Linxea Spirit 2 ou Meilleurtaux Liberté Vie.
Source tableau des frais de Lucya Cardif publié par Cardif (mars 2026), vérifié le 5 octobre 2026 ; autres contrats : relevé contractuel du 28 septembre 2026 ; étude France Assureurs sur les frais 2025 publiée le 6 mai 2026.Lecture la longueur des barres est proportionnelle aux frais annuels ; les frais des supports eux-mêmes s’ajoutent dans tous les cas.
Le tableau contractuel a une autre vertu : il révèle ce que le contrat gagne sur les fonds que vous choisissez. Sur les fonds actions en gestion libre, les frais moyens des supports sont de 1,89 %, dont 0,88 % reversés au distributeur et à l’assureur sous forme de rétrocessions (mise à jour de mars 2026 ; la version de juillet 2025 indiquait 1,87 % dont 0,89 %). Sur les fonds obligataires, 1,13 % dont 0,49 % rétrocédés. C’est le modèle économique de tous les contrats « à 0,50 % », et c’est une raison de plus de privilégier les ETF, qui ne rétrocèdent rien et coûtent 0,33 % par an en moyenne selon France Assureurs. Notre guide des frais d’assurance vie détaille ces couches une par une.
Les fonds euros et le bonus 2026
Lucya Cardif donne accès à deux fonds en euros. Le Fonds général de Cardif est le fonds principal, accessible sans contrainte de part en unités de compte, avec un capital garanti à 99,3 % chaque année (la garantie s’entend après prélèvement des 0,70 % de frais). Le fonds Euro Private Strategies, orienté vers les actifs non cotés, l’immobilier et les infrastructures, n’est accessible qu’à condition de placer au moins deux fois son montant en unités de compte, avec une garantie ramenée à 97 % et des frais pouvant atteindre 3 %.
| Année | Fonds général | Euro Private Strategies | Moyenne du marché |
|---|---|---|---|
| 2023 | 3,00 % | 3,00 % | 2,60 % |
| 2024 | 2,75 % | 3,00 % | 2,60 % |
| 2025 | 2,75 % | 2,75 % | 2,60 % |
Le Fonds général a rapporté 2,75 % net en 2025, après 0,70 % de frais de gestion annuels : légèrement au-dessus de la moyenne du marché (2,60 % selon France Assureurs), mais derrière les 3,08 % du fonds Nouvelle Génération de Linxea Spirit 2 et de Meilleurtaux Liberté Vie, ou les 3,00 % de Netissima (Linxea Vie, Altaprofits Vie) et d’Opportunités 2 (Linxea Avenir 2+). Ce qui change la donne, c’est l’offre bonus de la rentrée.
Avec 60 % d’unités de compte, le bonus porte le Fonds général au-dessus de 5 % en 2026 et 2027
Offre valable du 8 septembre au 31 décembre 2026 pour tout versement d’au moins 10 000 €. Le bonus s’ajoute au rendement de base (2,75 % en 2025) sur la part placée en Fonds général, au titre des exercices 2026 et 2027.
À retenir : le bonus ne rémunère que la part en euros, mais il exige d’investir la majorité du versement en unités de compte. Il a du sens si vous auriez de toute façon pris ce risque ; il n’en a aucun si vous cherchez un placement 100 % garanti.
Source conditions de l’offre bonus Lucya Cardif publiées sur lucya.com, vérifiées le 5 octobre 2026 ; offre susceptible d’être close à tout moment, plafond de 5 M€ versés sur le Fonds général au titre de l’offre, tous contrats Cardif confondus.Lecture le potentiel de 5,25 % suppose un rendement de base identique à 2025 ; il n’est pas garanti. Le bonus ne s’applique pas au fonds Euro Private Strategies.
le seuil de 10 000 € est plus élevé que chez Lucya CNP (5 000 € pour son propre bonus). Et le solde non investi en unités de compte peut aller sur le Fonds général ou sur Euro Private Strategies, mais seul le Fonds général touche le bonus. Si la part en unités de compte passe sous le seuil de l’offre avant le 31 décembre 2026 (arbitrage ou rachat), le bonus est perdu ; un rachat total avant la fin de l’année fait perdre aussi la rémunération de l’année.
Le bonus de Lucya Cardif est l’un des plus élevés, mais il demande 10 000 € et jusqu’à 60 % d’unités de compte
Bonus en cours sur les fonds euros des contrats en ligne, pour les versements réalisés jusqu’au 31 décembre 2026 : ils s’ajoutent au taux du fonds en 2026 et 2027, sur la seule part versée en euros.
| Fonds euros et contrats | Taux 2025 | Bonus 2026 et 2027 | Conditions |
|---|---|---|---|
| Fonds général Cardif Lucya Cardif | 2,75 % | +1,30 à +2,50 points | 10 000 € versés, 35, 45 ou 60 % d’unités de compte |
| CNP Lucya Euros B Lucya CNP | 2,33 % | +2,20 ou +2,70 points | 5 000 € versés, 40 ou 60 % d’unités de compte |
| Netissima Linxea Vie, Altaprofits Vie, Meilleurtaux Allocation Vie | 3,00 % | +1,50 point | 30 % d’unités de compte, sans montant minimum chez Linxea Vie |
| Opportunités 2 Linxea Avenir 2+, Meilleurtaux Placement Vie 2, Digital Vie Prime | 3,00 % | +1,00 ou +1,50 point | 20 000 € versés en gestion libre, 30 ou 50 % d’unités de compte |
| Nouvelle Génération Linxea Spirit 2 | 3,08 % | +1,80 point en 2027 et 2028 | 100 000 € versés en gestion libre, sans unités de compte imposées, jusqu’au 31 janvier 2027 |
| Nouvelle Génération Meilleurtaux Liberté Vie, Life Epargne | 3,08 % | +1,10 ou +1,50 point | 100 000 € versés, +1,50 point avec 30 % d’unités de compte |
À retenir : avec 60 % d’unités de compte, le Fonds général peut dépasser 5 % si son taux de base se maintient ; avec 30 % seulement, Netissima vise 4,50 % et Opportunités 2 4,00 %. Plus le bonus est haut, plus il vous demande de risque.
Source pages des offres de Lucya, vérifiées le 5 octobre 2026 ; autres contrats : conditions des offres des distributeurs, à jour au 5 octobre 2026 ; taux 2025 nets de frais de gestion, bruts de prélèvements sociaux.Lecture les bonus sont des offres commerciales, non garanties au-delà de leurs conditions et susceptibles d’être closes avant la date prévue ; Opportunités 2 et Nouvelle Génération sont garantis à 97 et 98 % du capital. Les performances passées ne préjugent pas des performances futures.
Si 10 000 € et 60 % d’unités de compte, c’est trop pour vous, regardez Netissima, le fonds euros de Generali : 3,00 % en 2025 et +1,50 point en 2026 et 2027 avec 30 % d’unités de compte. Chez Altaprofits Vie, il s’accompagne de 0,60 % de frais de gestion (0,45 % dès 300 000 €), d’ETF sans frais par ordre et d’une gestion pilotée Lazard ou Generali dès 300 €.
Altaprofits Vie s’ouvre en ligne dès 300 €, chez Generali : Netissima à 3,00 % en 2025, +1,50 point de bonus avec 30 % d’unités de compte, et jusqu’à 1 000 € en bons d’achat pour une première souscription d’au moins 5 000 €, jusqu’au 31 décembre 2026.
Ouvrir un contrat Altaprofits Vie →Les supports : 2 300 lignes passées au crible
Nous avons lu la liste officielle des supports en vigueur au 1er février 2026 (76 pages). Elle compte 2 333 codes ISIN distincts. Voici ce qu’on y trouve réellement.
Un univers taillé pour le stock-picking : un millier d’actions en direct, mais aucune SCPI
Nombre de supports par catégorie dans la liste contractuelle du 1er février 2026. Les titres vifs et les fonds classiques se partagent l’essentiel du catalogue.
Supports par catégorie
À retenir : Lucya Cardif est l’un des rares contrats où l’on peut loger un vrai portefeuille d’actions américaines, britanniques, suisses et européennes dans l’enveloppe de l’assurance vie. En revanche, l’immobilier se limite à cinq sociétés civiles.
Source liste des supports Lucya Cardif en vigueur au 1er février 2026, comptage par code ISIN.Lecture la longueur des barres est proportionnelle au nombre de supports ; la page du contrat sur lucya.com annonce « plus de 50 ETF » (vérifié le 5 octobre 2026), la liste de février 2026 en contient 79.
Titres vifs : le point fort majeur
Plus de 1 000 actions en direct, cotées sur le S&P 500, le Nasdaq 100, le FTSE 100, le Stoxx Europe 600 ou le SMI suisse : Netflix, MSCI, Blackstone, KKR, 3i, EQT, Partners Group figurent dans la liste, à côté des grandes valeurs européennes. À 0,50 % de frais de gestion et 0,10 % par opération, c’est l’un des catalogues d’actions les plus larges du marché en assurance vie, et un moyen d’investir hors d’Europe que le PEA n’offre pas.
ETF : 79 trackers, à 0,10 % par opération
Les grandes familles sont couvertes, avec une forte coloration ESG chez Amundi, iShares et BNP Paribas Asset Management : MSCI World Climate Paris Aligned, MSCI World SRI, MSCI USA, MSCI EMU, marchés émergents, obligations d’entreprises, semi-conducteurs. C’est plus que les plus de 60 annoncés par Lucya CNP, mais bien moins que les 207 ETF de Linxea Spirit 2 et de Meilleurtaux Liberté Vie (0,06 % par ordre) ou les 204 de Life Epargne, et assez pour un portefeuille passif complet. La différence avec Lucya CNP tient aux 0,10 % par opération : gratuits sur le contrat CNP, facturés ici. Notre comparatif des assurances vie en ETF chiffre l’écart.
Immobilier : cinq sociétés civiles, aucune SCPI
La liste ne référence aucune SCPI, contrairement à ce que les fiches marketing laissent parfois penser : l’immobilier passe par cinq SC et SCI (Cap Santé de Praemia REIM, Linasens d’Aestiam, Pythagore de Theoreim, Tangram d’Amundi Immobilier, LF Multimmo de La Française). Elles ne sont ouvertes que par fenêtres de commercialisation, à des conditions fixées offre par offre, et elles entrent, avec d’autres fonds alternatifs, dans un plafond de 30 % de la valeur du contrat. La pénalité de 3 % prévue par la notice en cas de sortie dans les 3 ans vise les SCPI, absentes de la liste. Si l’immobilier en assurance vie est votre priorité, Linxea Spirit 2 (34 supports immobiliers dont 15 SCPI) et Linxea Zen (30 dont 17 SCPI) reversent 100 % des loyers de leurs SCPI, un montage détaillé dans notre guide des SCPI en assurance vie.
Vous visez les SCPI en assurance vie ? Linxea Spirit 2 s’ouvre en ligne dès 500 € : 0,50 % de frais de gestion, 34 supports immobiliers dont 15 SCPI à 100 % des loyers reversés.
Ouvrir un contrat Linxea Spirit 2 →Non coté et infrastructures : par fenêtres
Les supports de capital-investissement, de dette privée et d’infrastructures sont proposés par fenêtres de commercialisation, avec des plafonds par support (1 M€ par contrat) et des frais de sortie pouvant atteindre 20 % sur les fonds majoritairement investis en actifs non cotés. À réserver à une poche marginale et à un horizon long.
Gestion pilotée : la gestion déléguée à 0,25 %
Si vous ne voulez pas choisir vos supports, Lucya Cardif propose une gestion déléguée en trois profils, Modéré, Équilibré et Dynamique. Vous signez un mandat d’arbitrage avec Cardif Assurance Vie, qui arbitre pour vous sur les conseils de Lucya : lecture de la conjoncture, puis sélection de fonds et d’ETF en architecture ouverte, avec une place donnée aux critères environnementaux et sociaux. Le mandat coûte 0,25 % par an en plus des 0,50 % du contrat, soit 0,75 % hors frais des fonds. Le ticket d’entrée passe à 1 000 €, le profil se change à tout moment sans frais, et vous pouvez conserver une poche en gestion libre sur le même contrat. Seule restriction notable : la gestion déléguée n’est compatible ni avec les rachats partiels programmés ni avec les options d’arbitrage automatique.
Trois ans d’historique et +7,74 % en 2025 sur le profil Dynamique, avant les frais du contrat
Lancée en juin 2023, la gestion déléguée a progressé en 2024, en 2025 et au premier semestre 2026 sur ses trois profils, dans des marchés porteurs (+2,26 %, +4,31 % et +7,04 % sur les six premiers mois de 2026).
| Profil | Part d’actions | 2024 | 2025 | Depuis juin 2023 |
|---|---|---|---|---|
| Modéré 4 ans et plus | 0 à 40 % | +8,91 % | +3,13 % | +19,82 % |
| Équilibré 5 ans et plus | 2 à 70 % | +9,94 % | +5,10 % | +27,49 % |
| Dynamique 8 ans et plus | 40 à 100 % | +10,95 % | +7,74 % | +37,02 % |
Ce que coûte la gestion déléguée chaque année
À retenir : 0,75 % sur le papier, mais 1,6 à 2,2 % par an fonds compris selon le profil : la gestion déléguée de Lucya Cardif coûte autant qu’un robo-advisor, avec un historique encore court.
Source lucya.com (page de la gestion déléguée) et reportings trimestriels des trois profils au 30 juin 2026 ; documents d’informations spécifiques des mandats (Cardif, 12 février 2026) ; notice du contrat (mars 2025) ; vérifiés le 5 octobre 2026.Lecture performances nettes des frais des fonds mais, selon les notes de Lucya, brutes des frais du contrat et du mandat (0,75 % par an), ce que le reporting contredit en première page ; Cardif ajoute 0,2 à 0,3 % par an de coûts de transaction. Les performances passées ne préjugent pas des performances futures.
Le recul reste court, mais c’est déjà un historique, là où la gestion pilotée de Lucya CNP n’a démarré qu’en 2026. La contrepartie : pas de mandat thématique ni de reporting d’impact, juste trois allocations. Le contrat prévoit aussi une « gestion profilée Vie » propre à Cardif (prudent, équilibré, dynamique, 0,50 % par an, fonds à 1,24 % en moyenne selon le tableau de mars 2026), que Lucya ne met pas en avant.
Fonds compris, Yomoni Vie et le mandat Pilot de Meilleurtaux Liberté Vie coûtent autant ou moins, et ont fait plus de 10 % en 2025 en dynamique
Coût annuel tout compris : frais du contrat, du mandat et frais moyens des fonds publiés par l’assureur (Yomoni affiche directement un prix tout compris).
| Gestion pilotée | Prudent 2025 | Équilibré 2025 | Dynamique 2025 | Ticket |
|---|---|---|---|---|
| Lucya Cardif | +3,13 %* Modéré | +5,10 %* Équilibré | +7,74 %* Dynamique | 1 000 € |
| Yomoni Vie | +3,8 % P2 | +5,5 % P5 | +11,1 % P10 | 1 000 € |
| Meilleurtaux Liberté Vie | +3,82 % Pilot Prudent | +4,85 % Pilot Équilibré | +10,97 % Pilot Audacieux | 500 € |
| Fortuneo Vie | +4,84 % Modérée | +4,97 % Équilibrée | +6,15 % Dynamique | 300 € |
| Linxea Vie | +3,26 % Otea Défensif | +9,31 % Carmignac Équilibré | +12,23 % Carmignac Offensif | 300 € |
À retenir : à profil égal, la gestion déléguée de Lucya Cardif se situe dans la moyenne en équilibré, mais derrière Yomoni, Pilot et Carmignac en dynamique et derrière les quatre autres en prudent, alors même que ses chiffres ne déduisent pas les 0,75 % du contrat et du mandat.
Source Lucya Cardif : lucya.com et reportings au 30 juin 2026, DIS de Cardif ; autres contrats : conditions générales, tableaux de frais et reportings 2025, relevé contractuel du 28 septembre 2026.Lecture coûts arrondis, hors frais de transaction ; performances 2025 nettes des frais du contrat et du mandat, avant prélèvements sociaux, sauf * brutes de ces frais selon Lucya ; « dynamique » désigne le profil le plus risqué de chaque gamme. Les performances passées ne préjugent pas des performances futures.
Vous voulez déléguer avec plus d’historique ou de meilleurs résultats récents ? Yomoni Vie, l’un des pionniers de la gestion pilotée en ligne, investit en ETF pour 1,60 % par an au plus, tout compris ; son profil P10 a fait +11,1 % en 2025. Le mandat Carmignac de Linxea Vie coûte plus cher fonds compris, mais il a signé en 2025 les meilleures performances des mandats de contrats en ligne en équilibré (+9,31 %) et en dynamique (+12,23 %), pour 0,80 % par an de frais de contrat et de mandat, dès 300 €.
Yomoni Vie s’ouvre dès 1 000 € (1,60 % par an tout compris au plus) ; Linxea Vie dès 300 €, avec le mandat Carmignac à 0,80 % hors frais des fonds.
Ouvrir un contrat Yomoni Vie →Ouvrir un contrat Linxea Vie →4 avantages qui font la différence
1. Un millier d’actions en direct, monde entier
C’est le premier argument, et il est rare. Les contrats en ligne les mieux dotés en proposent environ 400 (407 sur Linxea Spirit 2 et Meilleurtaux Liberté Vie, 406 sur Life Epargne) ; Lucya Cardif en ouvre plus de 1 000, dont les grandes valeurs américaines et suisses, avec des frais d’opération de 0,10 % qui restent inférieurs à ceux de bien des courtiers.
2. Un fonds euros au-dessus de la moyenne, et boosté jusqu’à +2,50 %
2,75 % de base en 2025, contre 2,60 % pour le marché, et un bonus qui peut porter la part en euros à plus de 5 % en 2026 et 2027 si vous acceptez 60 % d’unités de compte. Peu de contrats combinent un socle correct et une prime aussi élevée.
3. Une gestion déléguée à 0,75 % hors frais des fonds, avec un historique
Trois profils, changement gratuit, cumul possible avec la gestion libre, et un historique depuis juin 2023 (+7,74 % en 2025 sur le profil Dynamique, avant les frais du contrat selon Lucya). Fonds compris, elle revient à 1,6 à 2,2 % par an selon Cardif, le prix d’un robo-advisor : son atout tient au cumul avec une large gestion libre dans le même contrat, plus qu’au coût.
4. La signature BNP Paribas
Cardif Assurance Vie est l’assureur du premier groupe bancaire français. Pour qui veut répartir son épargne entre plusieurs assureurs, c’est un complément naturel à un contrat Spirica (Linxea Spirit 2) ou CNP (Lucya CNP).
3 inconvénients à connaître
Pas de SCPI
Zéro SCPI dans la liste officielle. Les cinq SC et SCI, ouvertes seulement par fenêtres de commercialisation, ne remplacent pas une offre de pierre-papier. Pour l’immobilier, regardez Linxea Spirit 2 (34 supports immobiliers dont 15 SCPI) ou Life Epargne (35 dont 14 SCPI).
Des frais d’opération sur les ETF et les actions
0,10 % à chaque achat et chaque arbitrage, et sur les rachats pendant les 10 premières années du contrat. C’est modeste, mais Lucya CNP les a supprimés sur les ETF et facture 0,30 % de gestion au lieu de 0,50 % ; Linxea Spirit 2 et Meilleurtaux Liberté Vie prennent 0,06 % par ordre, Linxea Vie et Altaprofits Vie rien, pour 0,60 % par an. Pour un portefeuille 100 % ETF, le contrat CNP est structurellement moins cher, comme le montre le simulateur ci-dessous.
Un bonus qui demande 10 000 € et un contrat collectif
Le ticket de 10 000 € pour déclencher le bonus exclut les petits versements, et la nature collective du contrat (association UFEP) laisse à l’assureur une marge d’évolution des conditions que n’a pas un contrat individuel. Rien d’inhabituel dans l’assurance vie en ligne, mais deux points à peser.
Lucya Cardif face aux concurrents
Lucya Cardif se compare d’abord aux contrats en ligne qui visent le même public : des frais de gestion de 0,50 à 0,60 %, beaucoup d’ETF ou d’actions en direct, et une gestion pilotée dans le même contrat.
Lucya Cardif gagne sur les actions en direct, ses concurrents sur le fonds euros, le choix d’ETF et l’immobilier
Huit contrats en ligne sans frais sur versement, classés par note. La ligne mise en avant est celle de Lucya Cardif.
| Contrat | Frais par an et par ordre | Fonds euros 2025 et bonus | ETF, actions, immobilier | Gestion pilotée |
|---|---|---|---|---|
| Linxea Spirit 2 Spirica · 9,1/10 | 0,50 % 0,06 % par ordre | 3,08 % +1,80 point dès 100 000 € | 207 ETF, 407 actions 34 immobiliers dont 15 SCPI | 0,70 ou 1,20 % Otea ou Yomoni, dès 500 € |
| Lucya Cardif Cardif · 9,0/10 | 0,50 % 0,10 % par ordre | 2,75 % +1,30 à +2,50 points dès 10 000 € | 79 ETF, 1 000+ actions 5 SC et SCI, aucune SCPI | 0,75 % depuis 2023, dès 1 000 € |
| Lucya CNP CNP Assurances · 8,8/10 | 0,30 % 0 % sur ETF, 0,07 % sur actions | 2,33 % +2,20 ou +2,70 points dès 5 000 € | 60+ ETF, 600+ actions 12 immobiliers dont 11 SCPI | 0,55 % sans historique, dès 500 € |
| Meilleurtaux Liberté Vie Spirica · 8,6/10 | 0,50 % 0,06 % par ordre | 3,08 % +1,50 point dès 100 000 € | 207 ETF, 407 actions 32 immobiliers dont 15 SCPI | 0,90 % Pilot, dès 500 € |
| Linxea Avenir 2+ Suravenir · 8,5/10 | 0,60 % 0,10 % par ordre | 3,00 % objectif 4,00 à 4,50 % dès 20 000 € | 120 ETF, aucune action 25 à 26 immobiliers dont 12 SCPI | 0,80 % Otea, dès 1 000 € |
| Altaprofits Vie Generali · 7,7/10 | 0,60 % 0 % sur ETF | 3,00 % +1,50 point avec 30 % d’unités de compte | 86 ETF, 97 actions 9 immobiliers dont 3 SCPI | 0,90 % Lazard, GWS, dès 300 € |
| Linxea Vie Generali · 7,5/10 | 0,60 % 0 % sur ETF | 3,00 % +1,50 point avec 30 % d’unités de compte | 149 ETF, 111 actions 18 immobiliers dont 5 SCPI | 0,80 % Carmignac, Otea, dès 300 € |
| Life Epargne Spirica · non noté | 0,50 % 0,10 % par ordre sur ETF | 3,08 % objectif 4,58 % dès 100 000 € | 204 ETF, 406 actions 35 immobiliers dont 14 SCPI | 0,70 % Tailor AM, Amplegest, dès 500 € |
À retenir : Lucya Cardif reste inégalé sur le nombre d’actions en direct ; pour un fonds euros plus rémunérateur, plus d’ETF ou des SCPI, les contrats Spirica (Linxea Spirit 2, Meilleurtaux Liberté Vie, Life Epargne) font mieux au même taux de 0,50 %.
Source Lucya Cardif et Lucya CNP : lucya.com, documents contractuels et liste des supports de février 2026, vérifiés le 5 octobre 2026 ; autres contrats : relevé contractuel du 28 septembre 2026 et conditions des offres en cours. Notes sur 10 : notre classement.Lecture frais de gestion sur les unités de compte, puis frais à chaque achat ou vente d’ETF ; gestion pilotée : frais du contrat et du mandat, hors frais des fonds ; bonus valables pour les versements faits jusqu’au 31 décembre 2026, sous conditions de part en unités de compte. Actions en direct de Linxea Vie et d’Altaprofits Vie : 0,70 % par an au lieu de 0,60 %.
Le classement complet est dans notre comparatif des meilleures assurances vie.
Simulateur : ce que le contrat vous coûte selon votre usage
Le bon contrat dépend de la façon dont vous investissez. Réglez votre capital, votre horizon et la fréquence de vos opérations : le simulateur compare le coût total de Lucya Cardif à celui de Lucya CNP et d’un contrat bancaire classique, frais de gestion et frais d’opération compris.
Hypothèses : épargne investie à 100 % en unités de compte de type ETF, rendement brut identique sur les trois contrats pour isoler l’effet des frais, frais des ETF eux-mêmes non comptés (identiques partout). Les frais d’opération s’appliquent à la part du portefeuille que vous arbitrez chaque année.
Lucya Cardif
0,50 % + 0,10 % par opération
Lucya CNP
0,30 %, ETF sans frais d’opération
Contrat bancaire
1,00 % + 3 % à l’entrée
…
Le résultat est sans surprise : pour un portefeuille passif en ETF, Lucya CNP est moins cher, quoi que vous fassiez. Lucya Cardif se justifie par ce que CNP n’a pas, les actions internationales, un fonds euros plus solide et une gestion déléguée déjà éprouvée. Face à un contrat bancaire, les deux contrats Lucya laissent plusieurs milliers d’euros de plus dans votre poche sur quinze ans.
Fiscalité de l’assurance vie en 2026
Lucya Cardif suit le régime fiscal commun à tous les contrats, particulièrement favorable après huit ans de détention :
- Avant 8 ans : prélèvement forfaitaire unique de 30 % sur les gains retirés (12,8 % d’impôt + 17,2 % de prélèvements sociaux)
- Après 8 ans : abattement annuel de 4 600 € sur l’impôt (9 200 € pour un couple), puis 7,5 % au-delà (12,8 % sur la part des versements qui dépasse 150 000 €) ; les 17,2 % de prélèvements sociaux restent dus sur tous les gains, soit 24,7 % au total au-delà de l’abattement
- Transmission : jusqu’à 152 500 € par bénéficiaire hors droits de succession pour les versements effectués avant 70 ans
l’horloge des huit ans démarre à la date d’ouverture, pas au premier gros versement. Ouvrir Lucya Cardif avec le minimum de 500 € suffit à lancer le compteur. Le détail des règles est dans notre guide de la fiscalité de l’assurance vie.
Pour quel profil ?
Vous voulez des actions américaines et européennes en direct → Lucya Cardif est le meilleur choix
Plus de 1 000 titres vifs, 0,10 % par opération, 0,50 % de gestion, et la fiscalité de l’assurance vie sur des valeurs que le PEA n’accepte pas. Aucun autre contrat en ligne ne fait aussi large. Si environ 400 actions vous suffisent, Life Epargne, Linxea Spirit 2 et Meilleurtaux Liberté Vie les proposent à 0,06 % par ordre, avec un fonds euros à 3,08 % et plus de 200 ETF dans le même contrat.
Life Epargne : 0,50 % de gestion, 1 407 unités de compte dont 204 ETF et 406 actions en direct (0,06 % par ordre, 1 000 € par ligne), fonds euros Nouvelle Génération à 3,08 % en 2025, dès 500 €.
Découvrir Life Epargne →Vous investissez en ETF et voulez le coût le plus bas → Regardez Lucya CNP
0,30 % de gestion et zéro frais d’opération sur les ETF : Lucya CNP est imbattable pour un portefeuille passif. Il vous faut un catalogue plus large ? Meilleurtaux Liberté Vie propose 207 ETF à 0,50 % par an et 0,06 % par ordre, avec une gestion pilotée Pilot dans le même contrat. Lucya Cardif garde l’avantage du nombre d’actions en direct.
Meilleurtaux Liberté Vie s’ouvre dès 500 € : 207 ETF à 0,06 % par ordre, 0,50 % de gestion, fonds euros Nouvelle Génération à 3,08 % accessible à 100 %.
Ouvrir un contrat Meilleurtaux Liberté Vie →Vous cherchez un fonds euros solide avec un bonus → Lucya Cardif, à condition d’accepter 60 % d’UC
2,75 % de base et jusqu’à +2,50 points en 2026 et 2027 sur la part en euros, avec 10 000 € au minimum. Pour un fonds euros performant sans contrainte d’unités de compte, Meilleurtaux Essentiel Vie a servi 3,50 % en 2025 sur le fonds de La France Mutualiste, accessible à 100 % dès 300 € (mais avec 64 supports seulement), et le fonds Nouvelle Génération de Linxea Spirit 2 (3,08 % en 2025) reste la référence des contrats au catalogue complet. Notre classement des meilleurs fonds euros fait le tour de la question.
Meilleurtaux Essentiel Vie s’ouvre dès 300 € : fonds euros de La France Mutualiste à 3,50 % en 2025, accessible à 100 % sans unités de compte.
Ouvrir un contrat Meilleurtaux Essentiel Vie →Vous voulez investir en SCPI via l’assurance vie → Privilégiez Linxea Spirit 2 ou Linxea Zen
Aucune SCPI chez Lucya Cardif. Linxea Spirit 2 (15 SCPI) et Linxea Zen (17 SCPI, chez Apicil) reversent 100 % des loyers de leurs SCPI, un avantage rare, décrypté dans notre guide des SCPI en assurance vie.
Linxea Zen s’ouvre en ligne dès 500 €, chez Apicil : 30 supports immobiliers dont 17 SCPI à 100 % des loyers reversés, 0,60 % de frais de gestion.
Ouvrir un contrat Linxea Zen →Vous ne voulez pas choisir vos supports → Comparez avant de déléguer
La gestion déléguée de Lucya Cardif coûte 0,75 % par an hors frais des fonds, 1,6 à 2,2 % fonds compris, et son profil Dynamique a fait +7,74 % en 2025 avant les frais du contrat. Yomoni Vie (1,60 % tout compris au plus, +11,1 % en P10) et le mandat Carmignac de Linxea Vie (+12,23 % en Offensif) ont fait mieux en 2025 : notre comparatif de la gestion pilotée les met côte à côte.
Vous voulez diversifier vos assureurs → Cumulez
Un Lucya Cardif (Cardif) à côté d’un Linxea Spirit 2 (Spirica) ou d’un Lucya CNP (CNP Assurances) répartit le risque assureur et donne accès à trois fonds euros et trois univers de supports. Il n’y a aucune limite au nombre de contrats.
Questions fréquentes
Lucya Cardif est-il un contrat fiable ?
Oui. Votre épargne est portée par Cardif Assurance Vie, la filiale d’assurance de BNP Paribas. Lucya n’est que le distributeur : si le courtier disparaissait, le contrat continuerait chez Cardif. Une nuance à connaître, c’est un contrat collectif souscrit par une association d’épargnants, l’UFEP : l’assureur peut en faire évoluer les conditions avec l’accord de l’association, là où un contrat individuel fige les conditions à la signature.
Lucya Cardif ou Lucya CNP : lequel choisir ?
Lucya CNP est moins cher : 0,30 % de frais de gestion sur les unités de compte contre 0,50 %, et zéro frais de transaction sur les ETF contre 0,10 % chez Lucya Cardif. Lucya Cardif l’emporte sur l’univers, avec plus de 2 300 supports dont plus de 1 000 actions en direct, sur le fonds euros de base (2,75 % contre 2,33 % en 2025), sur le bonus (jusqu’à +2,50 %) et sur l’historique de la gestion déléguée, lancée en juin 2023. Beaucoup d’épargnants ouvrent les deux pour répartir leur épargne entre deux assureurs.
Comment fonctionne le bonus fonds euros 2026 de Lucya Cardif ?
Pour tout versement d’au moins 10 000 € réalisé entre le 8 septembre et le 31 décembre 2026, la part placée sur le Fonds général reçoit une rémunération supplémentaire au titre de 2026 et de 2027 : +2,50 % par an si au moins 60 % du versement va en unités de compte, +1,50 % à partir de 45 %, +1,30 % à partir de 35 %. Le bonus ne s’applique pas au fonds Euro Private Strategies, il n’est pas garanti et l’offre peut être close à tout moment.
Peut-on investir en SCPI avec Lucya Cardif ?
Pas au sens strict. La liste des supports en vigueur au 1er février 2026 ne référence aucune SCPI, seulement cinq sociétés civiles immobilières (SC et SCI). Si l’immobilier est votre priorité en assurance vie, Linxea Spirit 2 (15 SCPI) et Linxea Zen (17 SCPI) reversent 100 % des loyers de leurs SCPI.
Quel est le versement minimum chez Lucya Cardif ?
500 € à l’ouverture en gestion libre, 1 000 € pour activer la gestion déléguée. Les versements programmés démarrent à 50 € par mois (150 € par trimestre, 300 € par semestre ou 600 € par an), et les rachats partiels programmés à 100 € par mois. L’adhésion à l’association UFEP coûte 10 €, une seule fois.
Existe-t-il un PER Lucya Cardif ?
Oui, distribué par le même courtier et assuré par Cardif Retraite. Il reprend la grille du contrat d’assurance vie : 0 % sur les versements, 0,50 % sur les unités de compte, 0,70 % sur le fonds euros, arbitrages gratuits, gestion déléguée à +0,25 %, 500 € minimum et près de 2 300 supports. Son fonds euros a servi 2,75 % en 2025. Il ne figure pas dans notre comparateur PER ; notre classement des meilleurs PER vous aide à le situer.
Peut-on combiner gestion libre et gestion déléguée sur le même contrat ?
Oui. Lucya Cardif permet de confier une partie de l’épargne à la gestion déléguée (trois profils, +0,25 % par an, 1 000 € minimum) et de piloter le reste vous-même en gestion libre, sur le même contrat. Le profil peut être changé à tout moment sans frais. Seule limite : la gestion déléguée n’est compatible ni avec les rachats partiels programmés ni avec les options d’arbitrage automatique.
Quelles performances pour la gestion déléguée de Lucya Cardif ?
En 2025, +3,13 % sur le profil Modéré, +5,10 % sur l’Équilibré et +7,74 % sur le Dynamique, nettes des frais des fonds mais, selon Lucya, avant les 0,75 % de frais du contrat et du mandat. Depuis son lancement en juin 2023 et jusqu’au 30 juin 2026, le profil Dynamique a gagné 37,02 %. Fonds compris, cette gestion coûte 1,6 à 2,2 % par an selon Cardif. Les performances passées ne préjugent pas des performances futures.