L’essentiel en 30 secondes
| Critère | Green-Got |
|---|---|
| Note globale | 6,2 / 10 |
| Métier | Néobanque (Domino SAS) : établissement de paiement agréé par l'ACPR depuis janvier 2026, encore agent de PPS EU pour une partie des comptes jusqu'à début 2027 ; courtier en assurance et conseiller en investissements financiers (ORIAS n° 21 000 544) ; certifiée B Corp |
| Création | Juin 2020, par Maud Caillaux, Andréa Ganovelli et Fabien Huet ; assurance vie GG Planet en 2024, PER Green-Got en novembre 2025 |
| Taille | 51 salariés, plus de 7 700 clients actionnaires et plus de 100 millions d'euros sur l'assurance vie selon Green-Got ; aucun nombre de clients publié sur le site |
| Gamme | Compte courant individuel, commun ou micro-entrepreneur ; GG Planet (Generali Vie) et PER Green-Got (Garance Retraite), en gestion pilotée seulement ; ni livret, ni découvert, ni chéquier |
| Frais | Compte de 6,90 à 14,90 € par mois ; épargne : 2,4 à 2,65 % par an tout compris sur GG Planet, 1,36 à 2,04 % sur le PER ; 0 % sur les versements, arbitrages et retraits |
| Ticket d'entrée | 500 € (800 € sur GG Planet sans versements programmés) |
| Performances 2025 | De +2,41 % (Sage) à +8,35 % (Intrépide) sur GG Planet ; aucune encore sur le PER |
| Avis clients | 4,7 / 5 sur Trustpilot (1 648 avis au 27 octobre 2026, dont 5 % d'une étoile) ; application notée 4,8 / 5 sur l'App Store et 4,7 / 5 sur Google Play |
| Point de vigilance | Frais élevés sur l'assurance vie ; garantie des fonds du compte présentée différemment par Green-Got et par les conditions générales ; aucun compte annuel déposé depuis l'exercice 2021 |
| Idéal pour | Les épargnants qui veulent un portefeuille climat clé en main, géré depuis leur téléphone, et qui acceptent d'en payer le prix |
Green-Got n'est ni la moins chère ni la plus ancienne des fintechs de l'épargne responsable. C'est la plus militante : chaque fonds est passé à un crible climat éliminatoire, et tout se fait dans une application, du compte courant au PER.
Qui est derrière Green-Got ?
Green-Got est le nom commercial de Domino, une SAS créée en juin 2020 à Neuilly-sur-Seine par Maud Caillaux, sa présidente, Andréa Ganovelli, son directeur général, et Fabien Huet, son directeur technique. Le compte courant ouvre au public en 2022 ; l'assurance vie GG Planet, assurée par Generali, suit en 2024, puis un PER chez Garance Retraite le 25 novembre 2025. L'entreprise est certifiée B Corp depuis mars 2024.
Green-Got se finance auprès de ses clients autant que de fonds d'investissement. Après 3 M€ levés auprès du fonds Pale Blue Dot et 1,9 M€ en financement participatif en 2023, puis 5,2 M€ fin 2024, elle a levé 8 M€ en 52 minutes le 17 juin 2026 auprès de 5 286 investisseurs, selon Maddyness. Plus de 7 700 clients sont aujourd'hui actionnaires. Les fondateurs détenaient ensemble 55 % du capital en mars 2024, d'après la dernière table de capitalisation publiée par Green-Got.
Six ans pour passer d'un compte courant engagé à une gamme d'épargne complète
Les grandes étapes de Green-Got, de sa création à la migration annoncée pour 2027.
À retenir : Green-Got n'a déposé aucun compte annuel au greffe depuis l'exercice 2021 et vise la rentabilité « d'ici 18 à 24 mois ». Votre épargne est chez l'assureur, mais la pérennité de la plateforme qui la gère repose encore sur ses levées de fonds.
Source Registre national des entreprises (SIREN 883 981 763), registre REGAFI, FAQ et pages de green-got.com, document « Description et gouvernance » de Green-Got (mars 2024), Maddyness (17 juin 2026), annuaire B Corp, relevés le 27 octobre 2026.Lecture montants levés et nombre d'actionnaires annoncés par Green-Got ou rapportés par la presse ; la migration de début 2027 est un projet, pas un fait acquis.
Les chiffres de l'activité, eux, sont rares. Green-Got revendique 51 salariés et plus de 100 millions d'euros d'épargne sur GG Planet, mais ne publie pas son nombre de clients sur son site, et ses derniers comptes déposés, ceux de 2021, précèdent l'ouverture du compte au public. Son PER a recueilli 5,4 M€ de cotisations sur ses cinq premières semaines, en 2025, selon le rapport de solvabilité de Garance Retraite.
Votre argent est-il en sécurité ?
Pour l'épargne, oui. Green-Got n'est pas l'assureur : vos versements sur GG Planet vont à Generali Vie, ceux du PER à Garance Retraite, le fonds de retraite professionnelle du groupe mutualiste Garance, qui en détient 99,99 %. Si Green-Got disparaissait, vos contrats continueraient chez l'assureur. Fin 2025, Generali Vie couvrait 198 % de son exigence de solvabilité et Garance Retraite 194 %, sous le régime propre aux fonds de retraite professionnelle. En cas de défaillance de l'un ou l'autre, le FGAP couvre jusqu'à 70 000 € par assuré et par assureur.
Pour le compte courant, la réponse est plus nuancée. Green-Got est agréé comme établissement de paiement depuis le 23 janvier 2026, mais le compte reste émis, pour une partie des clients, par PPS EU, un établissement de monnaie électronique belge dont Green-Got est l'agent, jusqu'à une migration prévue début 2027. Dans les deux cas, l'argent n'est pas prêté : il est cantonné chez Crédit Mutuel Arkéa, à part du bilan de Green-Got, et vous serait restitué si l'entreprise faisait faillite. Le solde d'un compte est plafonné à 100 000 €.
Green-Got et ses conditions générales ne présentent pas la garantie de la même façon. Sa FAQ affirme que si Arkéa faisait défaut, le FGDR couvrirait vos fonds jusqu'à 100 000 € « au titre d'Arkéa ». Les conditions générales du compte, émis par PPS EU, précisent au contraire que le système belge de garantie des dépôts ne s'applique pas et qu'aucun autre système d'indemnisation n'existe : vos fonds sont protégés par leur cantonnement, au titre de la directive européenne sur la monnaie électronique. Et le FGDR exclut de sa garantie la monnaie électronique et les cartes émises par un établissement de paiement ou de monnaie électronique. Ce sont les conditions générales qui font foi : comptez sur le cantonnement, pas sur le FGDR.
Nous n'avons trouvé aucune sanction publiée de l'ACPR, de l'AMF ou de la CNIL visant Green-Got, ni fuite de données. L'entreprise a en revanche reconnu un incident technique fin avril et début mai 2026, pendant lequel des virements et des salaires ont été rejetés ou retardés, déclaré résolu le 19 mai avec un plan de compensation.
La gamme : un compte, une assurance vie, un PER
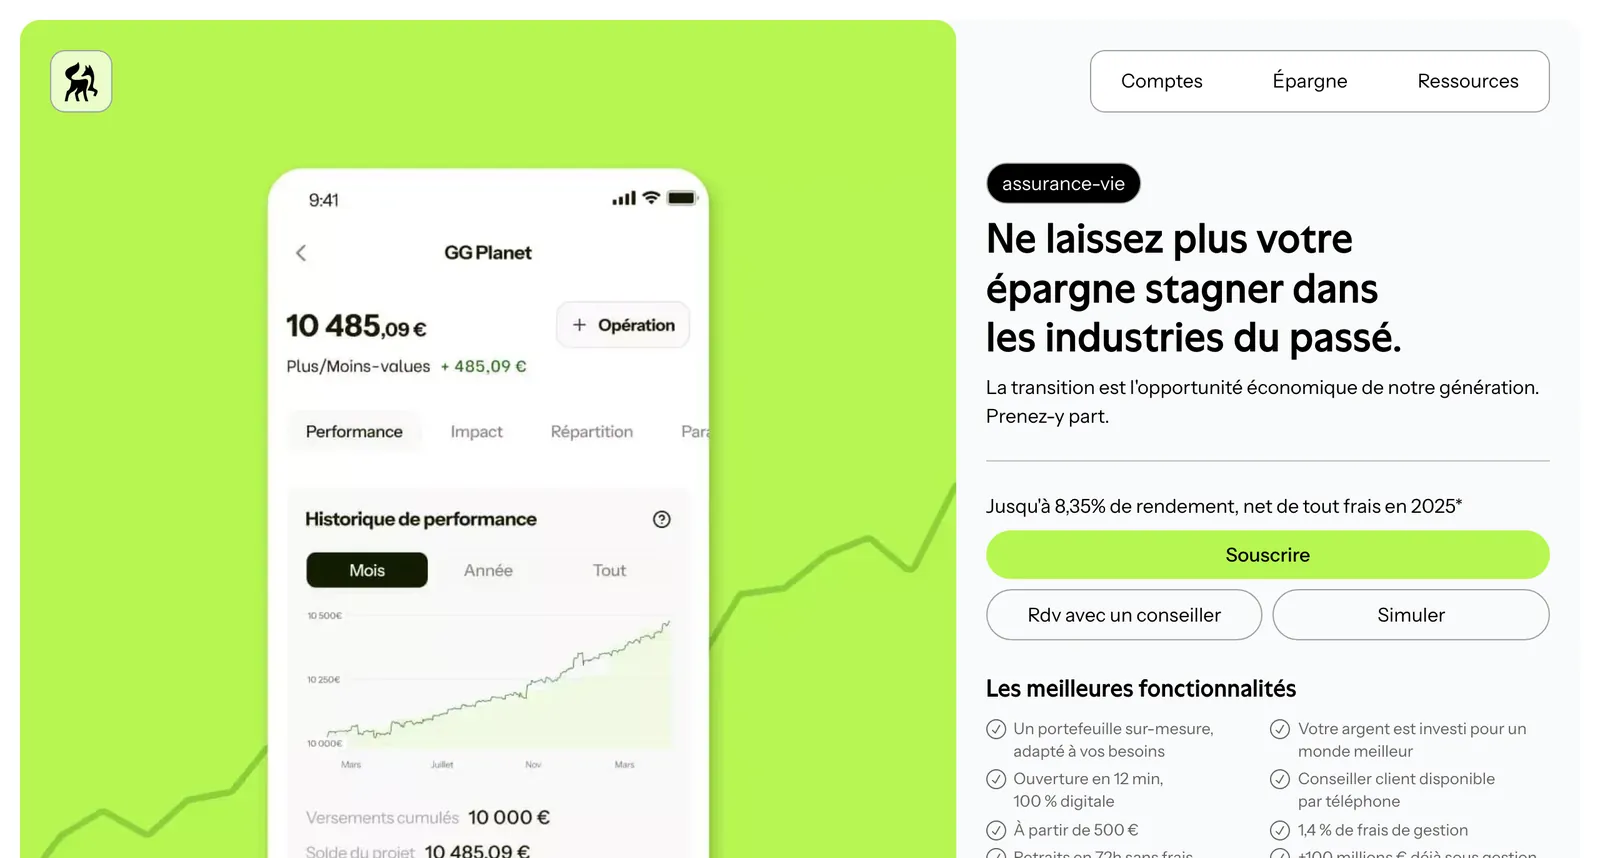
Green-Got propose peu de produits, tous dans la même application. Le compte courant n'est pas nécessaire pour ouvrir l'assurance vie ou le PER, et l'inverse. Les deux contrats d'épargne partagent la même philosophie : pas de gestion libre, cinq portefeuilles du plus prudent (Sage) au plus offensif (Intrépide), construits avec des fonds à impact choisis par l'équipe de Green-Got.
Le PER est le produit le mieux noté de la gamme, l'assurance vie le plus cher
Les produits de Green-Got, leur partenaire et leur coût, avec notre note pour les deux contrats que nous avons testés.
| Produit et partenaire | Coût | Ticket | Gestion | Notre note |
|---|---|---|---|---|
| PER Green-Got Garance Retraite | 0,90 % de contrat et de mandat, 1,36 à 2,04 % tout compris | 500 € | Pilotée à horizon, 5 portefeuilles, 9 fonds | 7,4 / 10 |
| GG Planet assurance vie, Generali Vie | 1,40 à 1,50 % de contrat et de mandat, 2,4 à 2,65 % tout compris | 500 € avec 50 € par mois, 800 € sinon | Pilotée, 5 portefeuilles, 12 fonds | 7,2 / 10 |
| Compte Essentiel compte de paiement, carte Mastercard | 6,90 € par mois ; 8,90 € en compte commun | Aucun | Deux retraits gratuits par mois en zone euro | Non testé |
| Compte Premium assurances incluses | 12,90 € par mois ou 130,80 € par an ; 14,90 € en compte commun | Aucun | Assurances d'Owen incluses | Non testé |
À retenir : si vous venez pour l'épargne, le PER est le meilleur produit de la maison, à condition d'être imposé à 30 % ou plus. GG Planet est une bonne porte d'entrée climat, mais vous la payez environ 2,5 % par an.
Source FAQ des contrats et site de composition des portefeuilles de Green-Got, conditions générales du compte, pages tarifaires de green-got.com, relevés du 17 septembre au 27 octobre 2026.Lecture coût annuel de l'épargne exprimé sur l'encours, frais des fonds compris dans le « tout compris » ; le compte courant est hors de notre grille, qui juge l'épargne.
Le compte courant reste basique pour le prix : ni chéquier, ni découvert, ni dépôt d'espèces, des virements instantanés réservés aux échanges entre membres et pas de compatibilité Wero signalée. Son statut d'établissement de paiement ne permet pas à Green-Got de prêter ni de distribuer le Livret A. À côté des deux contrats, Green-Got a lancé en octobre 2025 son propre fonds, Green-Got Sustainable Future, géré par Dorval AM et présent dans les portefeuilles de GG Planet, et en juillet 2026 un premier produit structuré.
Les frais : le prix de l'impact
Green-Got affiche « 1,4 % de frais de gestion » sur sa page d'assurance vie. C'est exact, mais ce chiffre ne compte que le contrat (0,50 à 0,60 % pour Generali) et le mandat (0,90 % pour Green-Got). S'y ajoutent les frais des fonds, de 0,99 à 1,14 % par an selon le portefeuille, prélevés directement dans leur valeur : 2,4 à 2,65 % par an au total. Le PER est moins gourmand : 0,90 % de contrat et de mandat, et 0,46 à 1,14 % de fonds selon le portefeuille et l'horizon.
2,5 % par an sur GG Planet, l'une des gestions pilotées les plus chères du marché en ligne
Coût annuel tout compris de l'épargne Green-Got, frais des fonds inclus, face à trois repères.
À retenir : sur 10 000 €, GG Planet coûte environ 250 € par an tout compris, contre 160 € au plus chez Yomoni. Les fonds à impact sont des fonds gérés activement, deux à trois fois plus chers qu'un ETF : c'est le prix de la sélection, pas une marge cachée, mais il pèse sur vingt ans.
Source FAQ « Les frais de GG Planet » et du PER, composition des portefeuilles publiée par Green-Got, fiches Goodvest, Yomoni Vie et Linxea Spirit 2 du site, relevées de septembre à octobre 2026.Lecture frais du contrat, du mandat et des fonds réunis, en pourcentage de l'encours par an ; Linxea Spirit 2 : 0,50 % de contrat, frais par opération et frais d'un ETF monde.
Deux points complètent la facture. Green-Got perçoit des rétrocessions sur certains fonds de GG Planet, de 0,09 à 0,98 % par an selon le support, en affirmant qu'elles n'orientent pas sa sélection. Et la rente du PER supporte 1 % de frais sur chaque versement. Côté compte, l'offre Essentiel coûte 82,80 € par an, sans les avantages qu'une banque en ligne offre souvent gratuitement.
Performances et fonds euros
GG Planet publie deux années de performances, 2024 et 2025, calculées par Quantalys sur des portefeuilles modèles. C'est peu pour juger une gestion, et aucune ne contient de baisse comparable à celle de 2022. En 2025, l'écart entre portefeuilles suit la part d'actions, avec une exception : Audacieux, plus risqué, a fait un peu moins bien qu'Ambitieux.
+8,35 % en 2025 pour le portefeuille le plus offensif, trois points sous un mandat en ETF classique
Performances 2025 des cinq portefeuilles de GG Planet, « nettes de frais » selon Green-Got, face à un repère.
À retenir : un portefeuille concentré sur la transition ne suit pas les indices mondiaux, à la hausse comme à la baisse. Et Green-Got ne dit pas clairement si ces chiffres déduisent les 1,40 à 1,50 % du contrat et du mandat : sa page parle de performances « nettes de frais », sa note de bas de page de « frais de gestion ».
Source green-got.com/investissement (données Quantalys, du 1er janvier au 31 décembre 2025, portefeuilles mis à jour le 25 mai 2025), relevé le 27 octobre 2026 ; composition des portefeuilles au 2 juin 2026 ; Yomoni : yomoni.fr/performances au 11 septembre 2026.Lecture performances hors fiscalité. Les performances passées ne préjugent pas des performances futures.
Le PER, lancé en novembre 2025, n'a encore publié aucune performance : sa page n'affiche que des hypothèses de rendement, de 3,5 % pour Sage à 8,1 % pour Intrépide, que Green-Got qualifie lui-même de non contractuelles. Ses supports sont tous des unités de compte : le capital n'est garanti dans aucun portefeuille.
Pour la part sécurisée, Green-Got a annoncé en juillet 2026 un fonds euros avec Generali, Vertessima : 3 % net minimum garanti en 2026 et 2027 pour les versements faits d'ici au 31 décembre 2026, dès 1 000 € et sur un nouveau contrat GG Planet seulement, avant un taux variable à partir de 2028. Au 27 octobre 2026, la page de l'assurance vie n'en parle pas, la FAQ en parle au futur et la page des nouveautés l'affiche encore « bientôt » : vérifiez dans l'application qu'il est ouvert avant de souscrire pour lui.
La promesse climat : solide sur l'épargne, nuancée sur le compte
Sur l'épargne, la méthode de Green-Got est l'une des plus exigeantes que nous ayons lues. Elle est éliminatoire : un fonds qui échoue à l'un des cinq filtres (utilité de l'activité financée, bilan carbone, stratégie de transition, gouvernance, impact mesurable) sort de la sélection. Sur 437 fonds analysés en détail, 29 ont été retenus et une douzaine sont investis dans GG Planet, dont dix classés article 9 du règlement SFDR, la catégorie la plus exigeante. La composition de chaque portefeuille est publiée au fonds près ; celle du PER ne donne pas les poids de chaque fonds.
Sur le compte courant, la promesse se lit avec plus de recul, et Green-Got le reconnaît lui-même dans sa FAQ : l'argent déposé n'est ni prêté ni investi par Green-Got, mais il est conservé au bilan du Crédit Mutuel Arkéa, une banque dont la politique d'exclusion des énergies fossiles est reconnue, et compte dans ses réserves et ses ratios de liquidité. Il renforce donc indirectement sa capacité de financement. Changer de compte courant est un geste ; c'est l'épargne placée qui oriente vraiment l'argent.
Pour comparer la sélection de Green-Got aux autres approches, Goodvest applique aussi une méthode climat 100 % responsable, en gestion pilotée, pour 1,55 à 1,95 % par an : notre avis sur Goodvest la détaille. Notre guide de l'assurance vie responsable compare les labels et les contrats.
Application, service client et avis des clients
Les clients de Green-Got lui donnent 4,7 sur 5 sur Trustpilot (1 648 avis au 27 octobre 2026, dont 91 % de cinq étoiles et 5 % d'une étoile), une note qui juge surtout la néobanque, pas l'épargne seule. L'application est très bien notée : 4,8 sur 5 sur l'App Store (1 430 notes) et 4,7 sur 5 sur Google Play (1 691 notes). Un détail : la page de l'assurance vie affiche 4,9 sur les deux magasins, au-dessus des notes que nous avons relevées.
Les avis négatifs de 2026 se concentrent sur des comptes ou des fonds bloqués lors de contrôles, des virements de salaire rejetés pendant l'incident du printemps, un support difficile à joindre et des cartes non reçues. Green-Got répond à 62 % des avis négatifs, en général sous deux semaines, et une partie des avis récents reste sans réponse.
Tout passe par l'application : il n'existe pas de souscription à GG Planet sur ordinateur, et la page du contrat renvoie vers l'App Store ou Google Play. Le service client répond par chat dans l'application et par e-mail, de 9 h à 18 h, 7 jours sur 7 selon la FAQ (5 jours sur 7 selon la page du compte), et par téléphone sur rendez-vous ; aucune information sur le compte n'est donnée par téléphone.
Parrainage et offres en cours
Green-Got ne mise pas sur les primes. Au 27 octobre 2026, nous n'avons trouvé ni offre de bienvenue ni code promo officiel. Le parrainage offre un mois d'abonnement au parrain et au filleul, sans limite de filleuls. Côté épargne, le seul avantage annoncé est le fonds euros Vertessima à 3 % garanti en 2026 et 2027, pour les versements faits d'ici au 31 décembre 2026, dont l'ouverture reste à vérifier dans l'application. Méfiez-vous des codes publiés par des sites tiers : ils ne sont pas garantis par Green-Got.
Pour l'épargne retraite : le PER Green-Got, 0,90 % de frais de contrat et de mandat, cinq portefeuilles à impact en gestion à horizon, des versements déductibles de vos revenus imposables et une ouverture dans l'application dès 500 €, puis 50 € par mois.
Ouvrir un PER Green-Got →Combien vous coûte Green-Got ?
Choisissez le contrat, le portefeuille et la somme investie : le calculateur détaille ce que vous paieriez en un an, couche par couche, à partir des frais publiés par Green-Got, et le compare à une gestion pilotée en ETF.
1. Le contrat
2. Le portefeuille
Vos frais la première année
Notre note, critère par critère
Une expérience client remarquable, une épargne chère et une entreprise encore jeune
Les cinq critères de notre grille d'avis, notés sur dix.
À retenir : Green-Got est un bon choix si l'impact climat de votre épargne passe avant son coût et si vous aimez tout gérer depuis votre téléphone. Si vous cherchez la performance au meilleur prix, ou une entreprise qui publie ses comptes, d'autres font mieux.
Source analyse de VosFinancesPerso, données vérifiées en octobre 2026.Lecture moyenne simple des cinq critères, arrondie au dixième ; la grille est commune à tous nos avis d'acteurs et juge l'épargne, pas le compte courant.
Les points forts
- Une sélection climat exigeante et publiée : 437 fonds analysés, une douzaine investis, dix classés article 9, composition de GG Planet visible au fonds près.
- Une application plébiscitée : 4,8 sur 5 sur l'App Store, 4,7 sur Google Play et sur Trustpilot, le compte et l'épargne au même endroit.
- Un PER aux frais de contrat contenus : 0,90 % de contrat et de mandat, sans frais sur les versements ni sur la sortie en capital, dès 500 €.
- Une épargne chez des assureurs solides : Generali Vie et Garance Retraite, couverts par le FGAP, et des fonds du compte cantonnés chez Arkéa.
Les points faibles
- Une assurance vie chère : 2,4 à 2,65 % par an tout compris, quand le « 1,4 % » affiché ne compte pas les frais des fonds.
- Des performances encore courtes : deux ans sur GG Planet, aucune sur le PER, et une déduction des frais qui n'est pas clairement précisée.
- Une entreprise jeune et peu transparente sur elle-même : pas de compte annuel déposé depuis 2021, une rentabilité visée d'ici 18 à 24 mois.
- Une garantie du compte mal expliquée : la FAQ invoque le FGDR, les conditions générales l'excluent.
Face à ses concurrents, Green-Got se compare d'abord à Goodvest, l'autre gestion pilotée 100 % climat, moins chère et avec un historique plus long. Si les frais comptent davantage que l'impact, notre avis sur Yomoni présente une gestion pilotée en ETF, avec des profils responsables, pour 1,60 % par an au plus. Pour tout comparer contrat par contrat, notre comparateur d'assurance vie classe GG Planet parmi les autres, selon votre profil, et le comparateur de PER fait de même pour le PER Green-Got.
Questions fréquentes
Green-Got est-il fiable ?
Green-Got est une entreprise réglementée : établissement de paiement agréé par l'ACPR depuis janvier 2026, courtier en assurance et conseiller en investissements financiers inscrit à l'ORIAS (n° 21 000 544). Son épargne est chez de grands assureurs, Generali Vie pour l'assurance vie GG Planet et Garance Retraite pour le PER. C'est en revanche une jeune entreprise, créée en 2020, financée par des levées de fonds et qui n'a déposé aucun compte annuel depuis l'exercice 2021. Ses clients lui donnent 4,7 sur 5 sur Trustpilot (1 648 avis au 27 octobre 2026).
Mon argent est-il garanti chez Green-Got ?
Cela dépend du produit. L'assurance vie GG Planet et le PER sont portés par Generali Vie et Garance Retraite, couverts par le FGAP jusqu'à 70 000 € par assuré et par assureur. L'argent du compte courant est cantonné chez Crédit Mutuel Arkéa, à part du bilan de Green-Got. Green-Got affirme qu'il serait couvert par le FGDR jusqu'à 100 000 € si Arkéa faisait défaut, mais les conditions générales du compte, émis par PPS EU, précisent qu'aucun système de garantie des dépôts ne s'applique : votre protection repose sur le cantonnement des fonds.
Quels sont les frais de Green-Got ?
Le compte coûte de 6,90 € par mois (Essentiel) à 12,90 € (Premium), 8,90 et 14,90 € en compte commun. L'assurance vie GG Planet facture 1,40 à 1,50 % par an de contrat et de mandat, plus 0,99 à 1,14 % de frais de fonds, soit 2,4 à 2,65 % par an tout compris. Le PER facture 0,90 % de contrat et de mandat, plus 0,46 à 1,14 % de frais de fonds, soit 1,36 à 2,04 %. Aucun frais sur les versements, les arbitrages ni les retraits.
Green-Got est-il une vraie banque ?
Non. Green-Got est un établissement de paiement, pas un établissement de crédit : il ne prête pas, ne propose ni découvert, ni chéquier, ni livret réglementé. Son compte est un compte de paiement avec une carte de débit Mastercard, émis pour une partie des clients par PPS EU, un établissement de monnaie électronique belge, jusqu'à la migration vers l'agrément propre de Green-Got, prévue début 2027.
Existe-t-il un parrainage ou un code promo Green-Got ?
Le parrainage offre un mois d'abonnement au parrain et au filleul, sans limite de filleuls. Nous n'avons trouvé aucune offre de bienvenue ni aucun code promo officiel au 27 octobre 2026. Green-Got annonce aussi un fonds euros à 3 % net garanti en 2026 et 2027 pour les versements faits d'ici au 31 décembre 2026, dès 1 000 € sur un nouveau contrat GG Planet.
Quel est le meilleur produit d'épargne Green-Got ?
Selon notre grille, le PER Green-Got (7,4 sur 10), à condition d'être imposé à 30 % ou plus : 0,90 % de frais de contrat et de mandat, environ 1,80 % tout compris, dès 500 €, mais sans historique de performance. L'assurance vie GG Planet (7,2) offre la même sélection climat et deux ans de performances, pour 2,4 à 2,65 % de frais par an tout compris.